Getting Started
VWAP 与 Price Action:停止让 VWAP 否决你的超短线交易
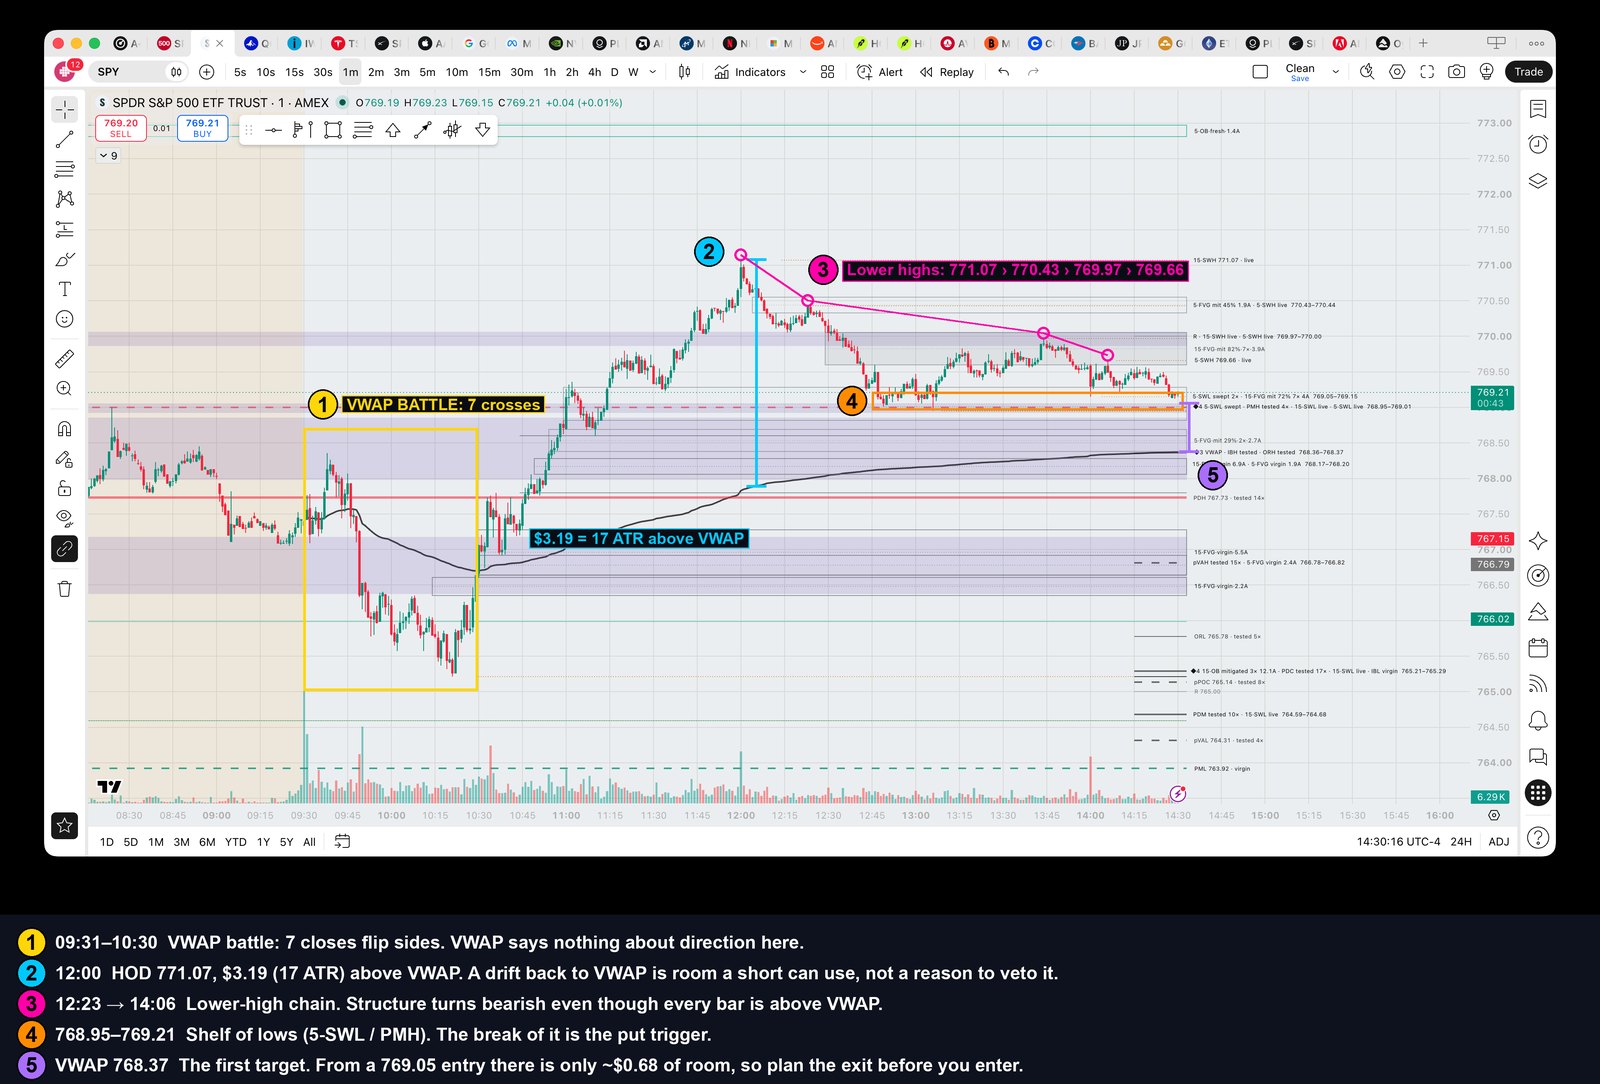
SPY 1-minute, 2026-10-27, annotated by Oyamori
VWAP price action 剥头皮 (scalping) 在使用常见的规则“在 VWAP 之上 = 仅做多,在 VWAP 之下 = 仅做空”时会出错。在一分钟图表上,该规则会舍弃好的设置并保留坏的设置。更好的方法是:让 price action 决定方向,然后使用 VWAP 来对交易进行分级。VWAP 会告诉你关于对齐、位置、路径上的摩擦以及目标位置的信息。本指南将为你提供层级结构、取代二元规则的四种 VWAP 状态、一种在 ATR 和 R 中衡量与 VWAP 距离的方法,以及一个来自 2026-10-27 的实时 SPY 示例,包括交易从未触发的部分。
为什么“在 VWAP 之上 = Calls,在 VWAP 之下 = Puts”在一分钟图表上失效
VWAP(成交量加权平均价)是自开盘以来每股成交价格的平均值,按成交量加权。它是该交易时段的公平价值参考。它不是方向信号,但二元规则将其视为了方向信号。
我们通过测试而非争论来验证该规则。Oyamori 的量化团队在 13 个月内,针对 10 个大盘股和指数名称,采集了 19,452 次看跌的一分钟结构突破。问题在于,仅在 VWAP 之下做空是否比在其之上做空效果更好。
这个过滤门槛没有产生可衡量的差异。该研究有足够的效力来检测 0.057R 的影响,因此这是一个真实的无效结果,而非样本量过小。比较同一天内的信号情况则更糟:在 VWAP 之下做空的表现差于在 VWAP 之上做空的表现。
原因在于:VWAP 侧在很大程度上是一个 日级变量。在下跌日,几乎所有信号都位于 VWAP 之下;在上涨日,几乎所有信号都位于其之上。在大约三分之一的交易日中,所有信号都落在同一侧。“在 VWAP 之下”在很大程度上只是“今天是一个下跌日”的替代说法,而简单的收盘价低于开盘价就能捕捉到同样的信息。
VWAP 在 Price Action 层级结构中的位置
如果 VWAP 不是门槛,它需要一个定义明确的位置。请根据输入项在描述买家和卖家当前行为方面的直接程度进行排序:
1. STRUCTURE        HH/HL vs LH/LL · range or trend · shift · acceptance / failure
2. LOCATION         S/R · PDH/PDL · PMH/PML · range edges · FVG / order blocks
3. PRICE BEHAVIOR   pressure · rejection · failed acceptance · compression · displacement
4. PATH QUALITY     clean traffic · obstacles · available R:R
5. VWAP             context modifier: alignment, friction, target. Not a direction gate.
结构决定方向。位置决定此处行动是否合理。行为决定该水平是持稳还是失效。路径质量决定交易是否有获利空间。VWAP 排在最后,因为它总结了会话的平均值,而不能描述当前的拍卖情况。如果你想深入了解顶层结构,market structure 层级 涵盖了波动结构如何在不同时间周期中嵌套。
取代二元规则的 4 种 VWAP 状态
问题不在于“我在 VWAP 之上还是之下?”,而在于“VWAP 对 这次 交易起到了什么作用?”有四个有用的答案。
| 1 · 对齐 (Alignment) | 2 · 反对齐 (Counter-alignment) | 3 · 将 VWAP 作为目标 | 4 · 战斗 / 斩击 | |
|---|---|---|---|---|
| 示例 | VWAP 下方的看跌 PA | VWAP 上方的看跌 PA,VWAP 不在路径上 | VWAP 上方的看跌 PA,VWAP 在入场点下方 | 在 VWAP 连续收盘 |
| 效果 | 确认奖励 | 置信度小幅削减 | VWAP 成为第一目标 | VWAP 权重接近于零 |
| 允许交易 | 是 | 是,无否决 | 是,如果空间 ≥ 1R | 仅从区间边缘开始 |
| 规划 | 常规目标 | 保守的第一目标 | 在 VWAP 获利了结主仓位 | 更小的仓位,更快的退出 |
1. 共振 (Alignment)。 在 VWAP 之下出现看跌结构突破,或在之上出现看涨结构突破。会话的平均参与者站在你这一边,因此被套的交易者更有可能为行情添加燃料。将其视为加分项,但它不能将一个弱势设置升级为强势设置。
2. 背离 (Counter-alignment)。 在 VWAP 之上出现看跌设置,且 VWAP 不在你与目标之间。此次交易是被允许的。预计后续动力会略少,并保持对第一个目标的理性预期。
3. 以 VWAP 为目标。 这是最实用的状态,而二元规则将其完全掩盖了。价格远在 VWAP 之上,结构转为看跌,且 VWAP 位于你的入场点下方。向 VWAP 回撤的移动 就是 这次交易。此时做空并非在“与 VWAP 作对”,而是在交易回归公允价值的漂移,且 VWAP 是第一个逻辑上的止盈点。
4. 争夺 (Battle)。 价格收在 VWAP 之上,然后之下,接着再次之上。当这种情况在 30 根 K 线内发生四次或更多次时,VWAP 不具备方向性。市场正在其周围平衡。将 VWAP 的权重降低到几乎为零,交易区间边缘,或者等待。
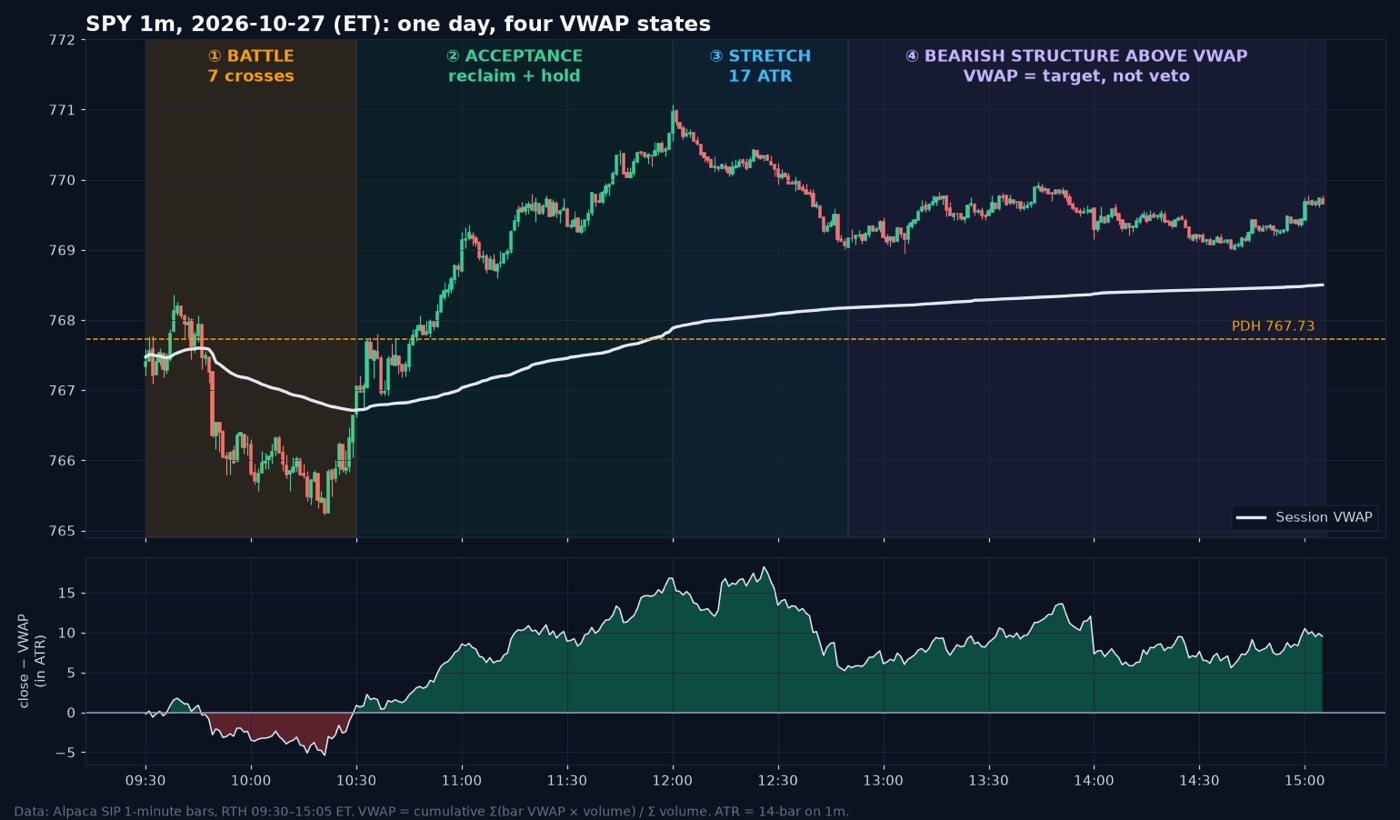
与 VWAP 的距离比所在侧更重要
两个空单可能都处于“VWAP 之上”,但却是完全不同的交易。一个在一段长时间上涨后,位于 VWAP 之上 17 ATR。另一个则在之上 $0.10。前者在回归至平均值之前有充足的空间。后者几乎在开始后立即就触及了 VWAP。
通过两种方式测量距离:
- 使用 ATR,用以判断拉伸程度:。使用你交易图表的 ATR(M1 上 14 根 K 线即可)。
- 使用 R,用以判断空间:,仅在 VWAP 位于进场点和目标点之间时计算。
综合阅读:
| ATR 距离 | 到 VWAP 的 R 空间 | 对交易的意义 |
|---|---|---|
| 较大 (8+ ATR) | 1.5R 或更多 | 拉伸过度。回调至 VWAP 是反向交易(fade)机会的一部分。 |
| 中等 | 1R 至 1.5R | 可操作。在 VWAP 减掉大部分头寸。 |
| 任意 | 低于 1R | 在出现首次可能的反应之前,你承担的风险高于潜在收益。优化进场点或放弃。 |
| 低于 1 ATR | 不适用 | 你正处于分界线上。预计会有噪音,不要将止损恰好设置在 VWAP 对面。 |
这与 clean traffic price action 中对目标路径分级的理念相同。VWAP 是路径上的另一个障碍,而且通常是日内最沉重的障碍,因为有如此多的交易者和算法在关注它。
让 VWAP 每天证明其价值
不要给 VWAP 一个固定的权重。有些交易时段会尊重它:价格标签 VWAP、拒绝且多次分离。而其他时段则会毫无反应地直接穿透它。让市场告诉你今天属于哪种情况。
在以下情况下提高 VWAP 的权重:
- 价格在今天至少触碰过一次 VWAP,被拒绝并远离。
- 该拒绝伴随着清晰的K线(从 VWAP 留有影线且收盘价远离)。
- 你当前的设置是 VWAP 朝你方向的拒绝,且结构一致。
在以下情况下降低 VWAP 的权重:
- 在过去 30 根K线中,收盘价穿过 VWAP 四次或更多次。
- 在本交易时段早些时候,价格在任一方向上毫无阻拦地穿过了 VWAP。
- 市场在数小时内一直处于单边行情,因此 VWAP 距离遥远且滞后。
在权重较高的一天,VWAP 的反应是一个真实的水平。Put 止损应设在反应区域之外,而非之内,并预期在到达时会出现停顿。在权重较低的一天,将 VWAP 仅仅视为图表上的一条线而已。
VWAP 逻辑详解
以下是将整个框架写成的伪代码。这是一个规划流程,而非经过测试的信号。权重是你应该根据自己的交易日志进行调整的判断,其中没有任何部分带有经过验证的胜率。
direction = derive_from_price_action()        # structure first, never from VWAP

if setup_quality == "A+":
    trade_allowed = True                       # VWAP never vetoes a valid PA setup

if direction == vwap_side():                  # "long" above VWAP, "short" below
    score += 1                                 # alignment: confirmation
else:
    score -= 0.5                               # counter-alignment: haircut, no veto

if vwap_between(entry, target):
    mark_obstacle("VWAP")
    room_r = abs(entry - vwap) / abs(entry - stop)
    if room_r < 1.0:
        downgrade("not enough room before VWAP")
    first_target = vwap                        # VWAP-as-target plan

if closes_across_vwap(last=30) >= 4:
    vwap_weight = "LOW"                        # battle / balance
elif vwap_rejected_today() and structure_confirms():
    vwap_weight = "HIGH"
尝试使用你自己的数值在下方进行测试。第一个预设将加载下一节中的 SPY 交易。
实操案例:2026-10-27 在 VWAP 之上做空 SPY
页面顶部的标注图表是 2026-10-27 早晨在东部时间 (ET) 14:30 捕获的 SPY。以下所有数字均来自 SIP 的一分钟 K 线。
该交易时段分为四个阶段。
- 09:31–10:30,拉锯战。 在第一小时内,收盘价与 VWAP 交叉了七次,同时价格从 767.34 跌至 765.21 的低点。VWAP 对于方向没有提供任何有用的信息。
- 10:30–12:00,认可与拉升。 价格在 10:30 重新站上 VWAP 且再未收盘于其下方。价格在 12:00 触及 771.07 的高点,比 VWAP 高出 $3.19。考虑到一分钟 ATR 为 $0.18,这意味着有 17 个 ATR 的拉升幅度。
- 12:00–14:06,VWAP 之上的看跌结构。 在 770.43 (12:23)、769.97 (13:44) 和 769.66 (14:06) 出现较低的高点。在 768.95–769.21 之间形成了一个低点支撑平台。每根 K 线均在 VWAP 之上,且一分钟结构呈看跌状态。
- 14:30,决策时刻。 价格停留在支撑平台的 769.21。VWAP 为 768.43。
根据二元规则 (binary rule),此图表仅允许看涨 (calls)。根据层级结构 (hierarchy),结构显示看跌,位置处于一个经过多次测试的支撑平台,且 VWAP 位于下方作为目标。这就是状态 3,以 VWAP 为目标。
计划。 仅在一分钟收盘价低于 768.95 时卖出看跌期权 (sell puts)。止损设在 769.66 之上。在 VWAP(约 1R)处平掉大部分仓位。仅在价格突破 VWAP 且能站稳的情况下,保持一个 runner 目标至前一交易日高点 767.73。在入场前,你还会注意到摩擦成本:到第一个目标的 1R 空间虽然可行但较为狭窄。这就是在 VWAP 获利了结大部分仓位,而不是寄希望于 PDH 的原因。
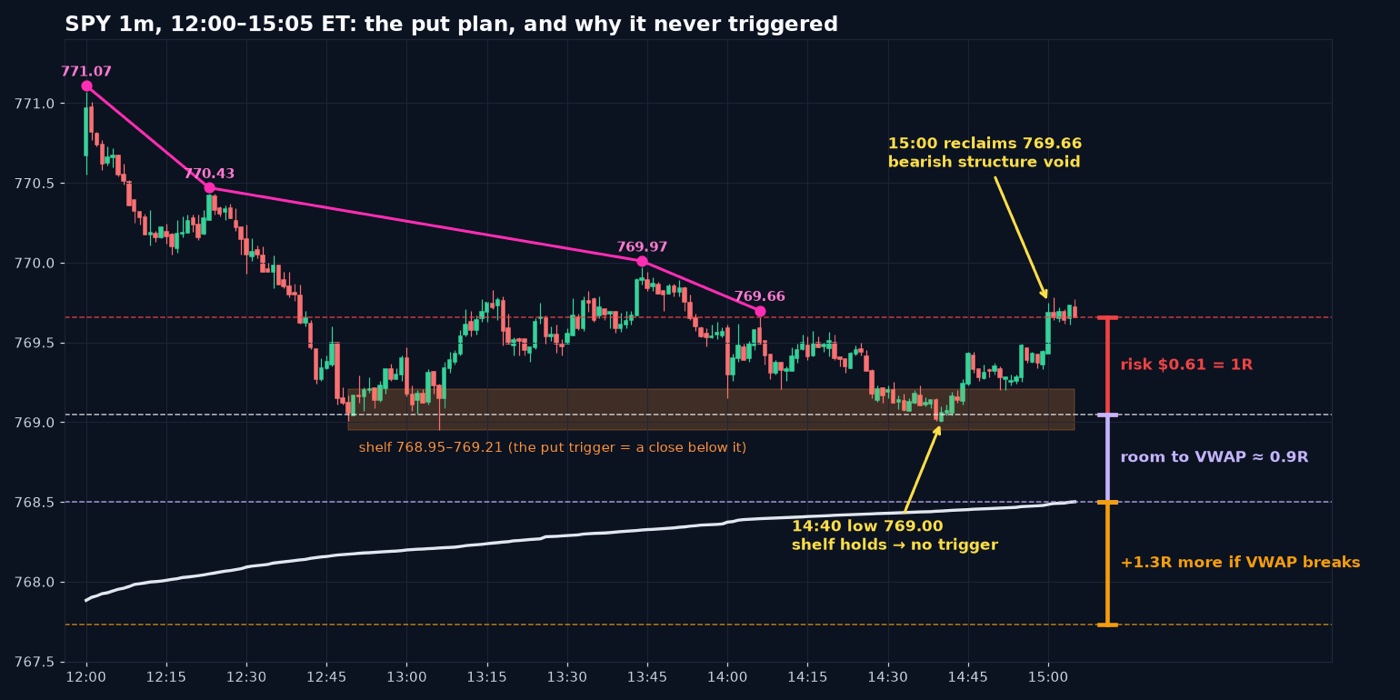
实际情况。 支撑平台维持住了。14:40 的低点为 769.00,比触发价高出 5 美分。没有一分钟 K 线收盘于 768.95 之下。在 15:00,SPY 反弹突破了 769.66(最后一个 lower high),从而取消了看跌结构。价格从未向 VWAP 漂移。
SPY 15m, 2026-10-27 (ET): bearish structure above VWAP, shelf holds, 15:00 reclaim
对于该框架而言,这是一个正确的结果,它解释了为什么框架要这样构建。
- VWAP 没有阻碍交易。 如果使用二元规则,在图表给出任何信号之前,看跌期权就会被排除。而层级结构将看跌期权保留在考虑范围内。
- Price action 确实阻碍了它。 触发条件是收盘价低于支撑平台,但收盘价从未低于该点。如果一个交易员过早地卖出看跌期权(理由是“结构看跌且 VWAP 是磁铁”),那么他将在 15:00 被止损。
- VWAP 的作用是制定计划,而非下指令。 它设定了第一个目标,并显示出空间(约 1R)较为狭窄。如果交易被触发,这将决定退出方式。
VWAP Price Action 刷单检查清单
在每次 M1 刷单前,请按顺序执行以下步骤:
- 结构 (Structure)。 波动结构 (LH/LL 或 HH/HL) 是否有明确方向,或者是否有清晰的转变 (shift)?如果没有,停止操作。
- 位置 (Location)。 交易设置是否在关键水平上:区间边缘、PDH/PDL、PMH/PML、经过测试的平台 (tested shelf) 或 FVG?
- 行为 (Behavior)。 该水平是失效了还是守住了,且是否有真实的 K 线确认:收盘价在其之外、出现 rejection wick 或位移 (displacement)?
- 触发 (Trigger)。 哪个确切的收盘价触发入场?写下该价格。
- VWAP 状态。 是对齐 (alignment)、反向对齐 (counter-alignment)、目标 (target) 还是博弈 (battle)?
- VWAP 距离。 距离 VWAP 有多少个 ATR?如果 VWAP 处于路径上,有多少 R 的空间?
- VWAP 权重。 今天 VWAP 是受到尊重,还是被轻易突破?
- 计划 (Plan)。 第一目标 (如果路径上有 VWAP 则设为目标)、runner 规则,在结构失效处止损。
常见问题解答
我是否应该因为 VWAP 而跳过交易?
因为空间不足而跳过,而不是因为方向。如果 VWAP 位于你的入场点和目标点之间,且空间小于 1R,那么在第一次可能产生反应之前,该交易的风险将大于潜在收益。这是一个由 VWAP 揭示的路径质量问题。只要空间充足,处于 VWAP 的“错误”一侧并不是放弃交易的理由。
这是否也适用于 VWAP 以下的 Call?
是的,镜像适用。在长时间快速下跌后,远低于 VWAP 的看涨结构转变是做多的状态 3:VWAP 成为上方的第一目标。位于 VWAP 紧下方的多单需要 VWAP 先被突破,且应适用 breakout 计划,而非均值回归计划。
那 anchored VWAP 或 VWAP 带 (bands) 呢?
它们是位置分析的有用的补充。标准差带有助于量化过度延伸,而来自主要波动的 anchored VWAP 可以作为一个水平。同样规则适用:它们用于给交易定级和设定目标;结构仍然决定方向。
VWAP 权重是经过验证的优势吗?
不是。唯一经过验证的部分是负面结果:将 VWAP 侧作为是/否的门槛在 M1 上没有任何帮助 (n = 19,452)。四种状态、R 空间规则和动态权重属于计划纪律。在用大仓位信任它们之前,请在你的交易日志中跟踪记录。