Edges
Pressure Break: การทดสอบแนวรับหลายครั้งทำให้แนวรับนั้นพังจริงหรือ?
การทดสอบแนวรับหลายครั้งทำให้ระดับราคามีโอกาสหลุดมากขึ้นหรือไม่? Scalper หลายคนเชื่อเช่นนั้น: เมื่อราคาแตะพื้นเดิมสามหรือสี่ครั้ง การเด้งแต่ละครั้งจะอ่อนแรงลง และในที่สุดพื้นนั้นก็จะทะลุ เราเรียกการอ่านกราฟแบบนี้ว่า A+ Pressure Break (APB) ซึ่งสังเกตได้ง่ายบนกราฟ 1 นาที และให้ความรู้สึกเหมือนตลาดกำลังบอกคุณว่าราคากำลังจะไปทางไหนต่อไป เราได้บันทึกรูปแบบนี้เป็นกฎและทดสอบกับการทะลุแนวรับ 19,276 ครั้ง จากหุ้นสภาพคล่องสูง 7 ตัว คู่มือนี้จะครอบคลุมวิธีอ่านรูปแบบนี้และสิ่งที่ข้อมูลแสดงให้เห็น Short เวอร์ชัน: การอ่านรูปแบบนี้เกิดขึ้นจริง แต่เราไม่พบข้อได้เปรียบ (edge) จากมันเลย
A+ Pressure Break คืออะไร
A+ Pressure Break คือการอ่าน breakout แบบ 1 นาที โดยจะมองหาขอบเขตราคาที่ถูกโจมตีซ้ำแล้วซ้ำเล่า ในขณะที่ฝั่งที่ป้องกันขอบเขตนั้นแสดงความแข็งแกร่งลดลงในแต่ละครั้ง สำหรับการทะลุลง (breakdown) นั่นหมายถึงการทดสอบแนวรับซ้ำๆ โดยการเด้งขึ้นแต่ละครั้งมีขนาดเล็กลง การทดสอบซ้ำเกิดขึ้นเร็วขึ้น และจุดสูงสุดที่ต่ำลง (lower highs) บีบตัวเข้าหาเลเวลนั้น ส่วนภาพสะท้อนที่ตรงกันข้ามจะใช้สำหรับ breakout ผ่านแนวต้าน: การปฏิเสธราคาจะตื้นขึ้น และจุดต่ำสุดที่สูงขึ้น (higher lows) กดตัวเข้าหาเพดานราคา
มีกฎสองข้อที่แยกสิ่งนี้ออกจากการเทรดแบบ "แนวรับแตก" ทั่วไป:
- การทดสอบคือการเตรียมการ (arm) ไม่ใช่การจุดชนวน (trigger) การสัมผัสสี่ครั้งไม่ได้หมายความว่าเลเวลนั้นต้องทะลุ การสัมผัสเพียงแค่บอกคุณว่าควรให้ความสนใจที่จุดไหน
- การเข้าเทรดต้องมีการยอมรับ (acceptance) นอกเลเวล เนื้อเทียนต้องปิดทะลุโซนนั้น จากนั้นคุณต้องมีจุดหยุดขาดทุน (stop) ที่ระบุได้ชัดเจน และมีระยะห่างที่เพียงพอไปยังโซนถัดไป
ตรรกะเบื้องหลังแนวคิดนี้เรียบง่าย สมมติว่าแนวรับอยู่ที่ 100.00 (ตัวเลขสมมติ) ผู้ซื้อป้องกันแนวรับและดันราคาไปที่ 101.00 ในการทดสอบครั้งถัดมาพวกเขาดันราคาไปถึงแค่ 100.60 และครั้งที่สามเพียง 100.25 เลเวลนี้ยังคง "ทรงตัว" อยู่ แต่การป้องกันแต่ละครั้งสร้างระยะห่างได้น้อยลง การตอบสนองที่จางหายไปนี้คือสิ่งที่รูปแบบนี้พยายามจะวัดผล
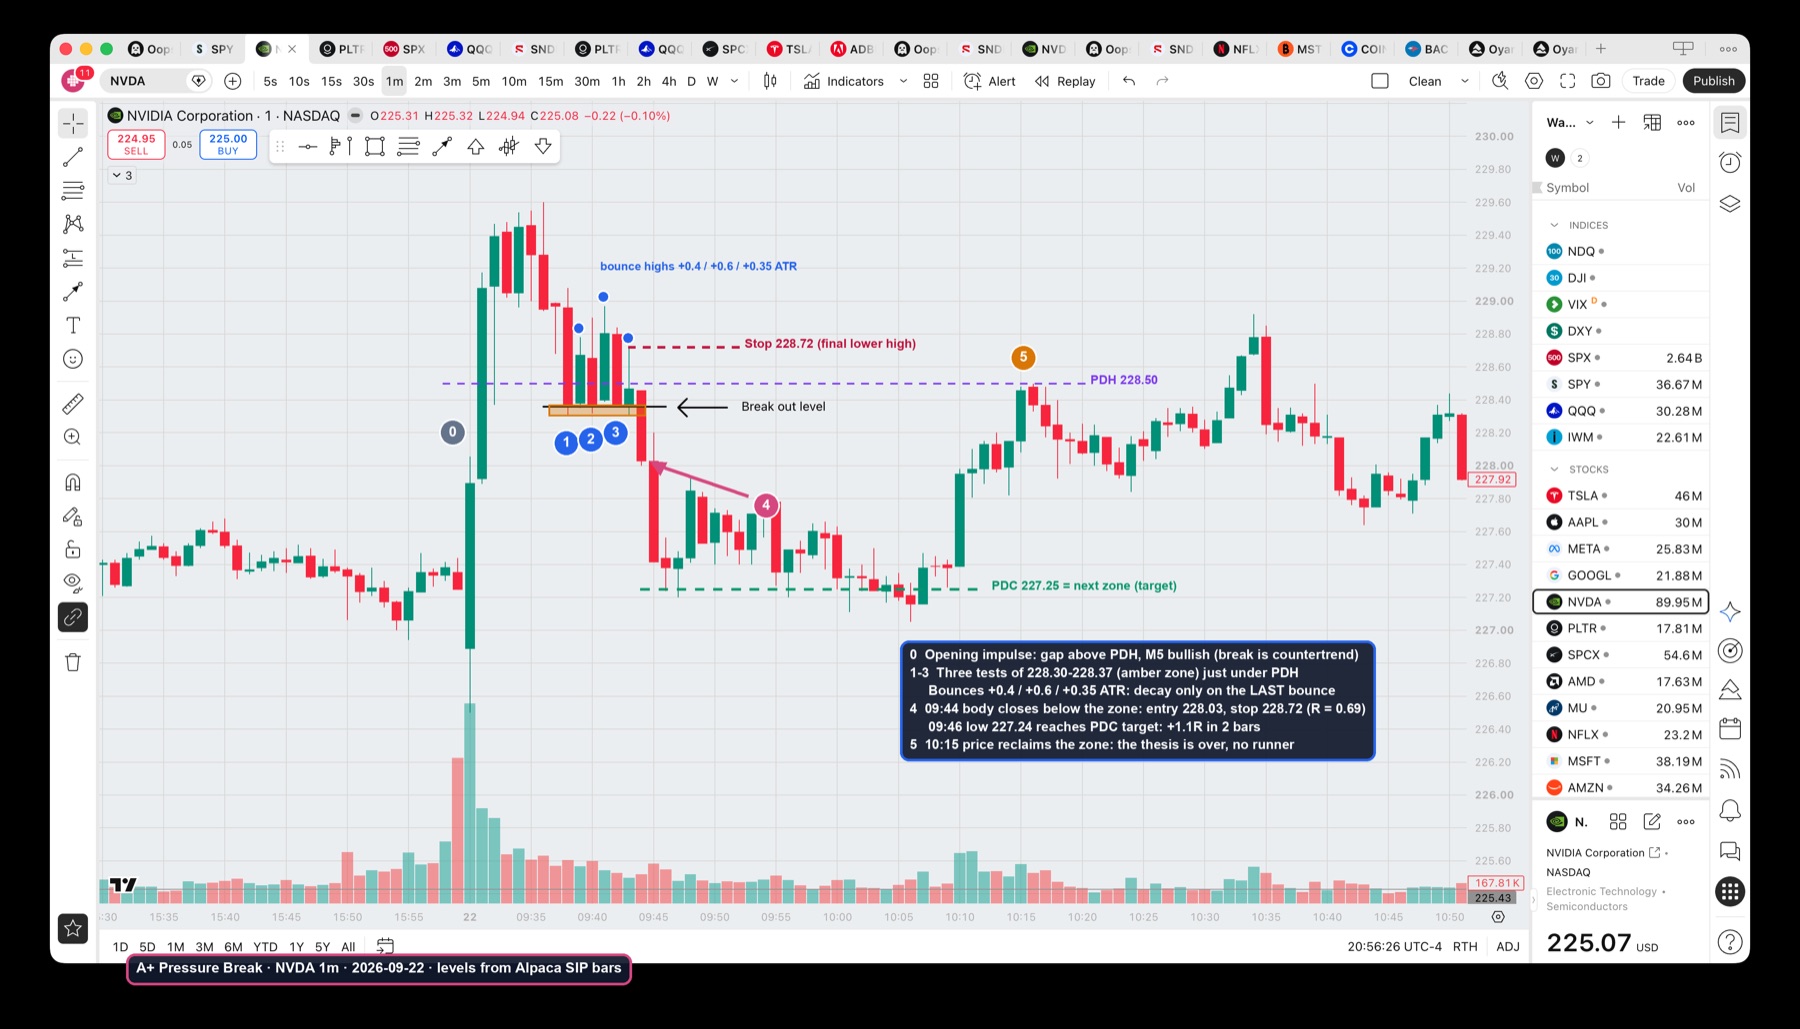
การอ่านตัวอย่าง NVDA ทีละขั้นตอน
ภาพหน้าจอด้านบนคือจุดเริ่มต้นของการศึกษานี้ ซึ่งเป็นตัวอย่างที่ดี แต่มีการทำผิดกฎข้อหนึ่งของรูปแบบนี้ ดังนั้นมันจึงให้บทเรียนได้มากกว่าตัวอย่างที่สมบูรณ์แบบ
- บริบท (0): NVDA เกิด gap และวิ่งไปมากกว่า 2.5 จุดในช่วงห้านาทีแรก โดยทะลุจุดสูงสุดของวันก่อนหน้า (prior-day high) ที่ 228.50 โครงสร้างในไทม์เฟรม 5 นาทีเป็นขาขึ้นอย่างรุนแรง ดังนั้นการหลุดลง (breakdown) ตรงนี้จึงเป็นการสวนทางกับแนวโน้มหลัก
- แรงกดดัน (1–3): ราคาดึงตัวกลับเข้าสู่ช่วง 228.30–228.37 และทดสอบระดับนี้ที่เวลา 09:38, 09:40 และ 09:42 โดยการเด้งกลับขึ้นไปถึง 0.41, 0.60 และ 0.35 ATR ซึ่งถือว่าเกิดการลดลง (decay) เฉพาะในการเด้งครั้งสุดท้ายเท่านั้น ไม่ได้เป็นรูปแบบบันไดที่ชัดเจน
- การทะลุ (4): แท่งเทียนเวลา 09:44 ปิดเนื้อเทียนที่ 228.03 ซึ่งอยู่ต่ำกว่าโซน โดยจุดสูงสุดที่ต่ำลงครั้งสุดท้าย (final lower high) ที่ 228.72 ถูกใช้เป็นจุด Stop loss ดังนั้นความเสี่ยงจึงอยู่ที่ 0.69 จุด
- พื้นที่ทำกำไร (Room): โซนถัดไปด้านล่างคือราคาปิดของวันก่อนหน้า (prior-day close) ที่ 227.25 ซึ่งห่างออกไป 1.1R โดยจุดต่ำสุดเวลา 09:46 ที่ 227.24 สามารถลงไปถึงระดับนั้นได้ในอีกสองแท่งถัดมา
- การกลับคืน (5): เมื่อถึงเวลา 10:15 ราคากลับขึ้นมาอยู่เหนือโซนที่จุดสูงสุดของวันก่อนหน้า ใครก็ตามที่ถือ runner จะต้องคืนกำไรทั้งหมดไป
สิ่งที่ควรเรียนรู้จากกรณีนี้คือ: การเทรดครั้งนี้สำเร็จเพราะมีพื้นที่ว่างไปจนถึงราคาปิดของวันก่อนหน้าและราคาแตะเป้าหมายทันที แต่มันไม่ได้สำเร็จเพราะระดับนัยสำคัญถูกทดสอบถึงสามครั้ง
ทำไมการทดสอบแนวรับหลายครั้งจึงทำให้ระดับนั้นอ่อนแอลง
การอ่านค่าแรงกดดัน (Pressure read) มาจากการวัดผลหกประการ ซึ่งแสดงรายละเอียดไว้ที่นี่; ให้กลับค่าทุกอย่างสำหรับ breakout
| การวัดผล | สิ่งที่ต้องมองหา | วิธีวัดบน M1 |
|---|---|---|
| จำนวนการทดสอบ (Test count) | การสัมผัสโซนเดิมแยกกัน 3 ถึง 5 ครั้ง | การทดสอบจะนับก็ต่อเมื่อราคามีการเคลื่อนที่ห่างออกไปอย่างน้อย ~0.35 ATR นับจากการทดสอบครั้งก่อนหน้า |
| โซน ไม่ใช่ราคา | การสัมผัสเกิดขึ้นภายในแถบ (Band) เดียวกัน | ความกว้างของแถบอยู่ภายในประมาณ 0.3 ATR ไม่จำเป็นต้องตรงเป๊ะทุก Tick |
| Bounce decay | การป้องกันแต่ละครั้งได้ระยะทางลดลง | การดีดตัวครั้งล่าสุด ≤ 70% ของการดีดตัวที่แข็งแกร่งที่สุดก่อนหน้า โดยวัดเป็น ATR |
| การคืนตัว speed | การทดสอบซ้ำเกิดขึ้นเร็วขึ้น | ระยะเวลาเป็นนาทีระหว่างการทดสอบลดลง เช่น 8 → 5 → 2 |
| การบีบอัด (Compression) | จุดสูงสุดที่ต่ำลง (Lower highs) เข้าหาแนวรับ | จุดสูงสุดที่ต่ำลงครั้งสุดท้ายอยู่ต่ำกว่าจุดสูงสุดของการดีดตัวครั้งแรก |
| คุณภาพของการทะลุ (Break quality) | แท่งเทียนปิดทะลุผ่านด้วยแรงส่ง | ราคาปิดอยู่นอกโซน, เนื้อเทียน (Body) ≥ 1 ATR, เป็นการปิดนอกโซนครั้งแรก |
จำนวนการทดสอบจำเป็นต้องมีคำเตือน การสัมผัสที่มากขึ้นไม่ได้ทำให้ระดับนั้นอ่อนแอลงเรื่อยๆ เมื่อมีการสัมผัสตั้งแต่หกครั้งขึ้นไป โดยปกติราคาจะเกิดการสมดุล (Balancing) รอบระดับนั้นแทนที่จะเป็นการกดดัน และระดับนั้นจะหยุดทำหน้าที่เป็นแนวเขต ข้อมูลของเราแสดงให้เห็นว่าไม่มีระดับความชัน (Gradient) เช่นกัน การทะลุหลังจากทดสอบ 3, 4 และ 5 ครั้ง มีค่าเฉลี่ยอยู่ที่ −0.015R, −0.021R และ −0.053R ตามลำดับ ส่วนกลุ่มที่ทดสอบ 6 ครั้งขึ้นไปอ่านค่าได้ +0.12R แต่จากการเทรดเพียง 212 ครั้ง โดยมีช่วง ±0.15R ซึ่งน้อยเกินกว่าจะแยกออกจากศูนย์ได้
ลองนำไปใช้กับกราฟของคุณ เครื่องคำนวณด้านล่างจะให้คะแนนลำดับของการทดสอบ ซึ่งรวมถึงลำดับ NVDA และ TSLA จากบทความนี้ และกรณีการป้องกันที่แข็งแกร่ง (Healthy-defence) หนึ่งกรณีเพื่อการเปรียบเทียบ
จากสถานะเตรียมพร้อมสู่การยืนยัน: สถานะเครื่องจักร (State Machine) ของ pressure break
State machine แบบเขียนไว้ชัดเจนจะช่วยป้องกันไม่ให้คุณเข้าเทรดเร็วเกินไป ส่วนของแรงกดดัน (pressure) คือการเตรียมการ และมีเพียงการเบรค (break) เท่านั้นที่สามารถยืนยันการเข้าเทรดได้
ในเพลย์บุ๊คมีรูปแบบการเข้าเทรด 3 แบบ:
- Break close (ค่าเริ่มต้น) เข้าเทรดหลังจากแท่งเทียน 1 นาทีปิดตัวลงโดยมีเนื้อเทียนอยู่เหนือ/ใต้โซน วิธีนี้มีความชัดเจนและช่วยกรองการหลอกของไส้เทียน (wick fakeouts) แต่การเข้าเทรดจะช้ากว่า
- Momentum break เข้าเทรดในขณะที่ราคาวิ่งทะลุระดับนั้นๆ ก่อนที่แท่งเทียนจะปิด การเข้าเทรดจะได้ราคาที่ดีกว่า แต่ความเสี่ยงที่จะโดนหลอกก็สูงขึ้นเช่นกัน
- Break and retest รอให้ราคากลับมาทดสอบโซนที่เบรคไปแล้วและถูกปฏิเสธ (reject) วิธีนี้จะทำให้จุดหยุดขาดทุน (stop) แคบลง แต่การเบรคที่รุนแรงมักจะไม่ retest
ในทุกรูปแบบ จุดหยุดขาดทุนจะวางอยู่ในจุดที่สมมติฐานการเทรดผิดพลาด: เหนือจุด Lower High สุดท้ายสำหรับการเบรคลง (breakdown) และใต้จุด Higher Low สุดท้ายสำหรับ breakout ขนาดของตำแหน่งการเทรด (Position size) จะคำนวณจากระยะห่างนี้ ไม่ใช่ในทางกลับกัน หากราคาปิดกลับเข้ามาในโซนภายในไม่กี่แท่ง แสดงว่าการยอมรับราคาล้มเหลวและสมมติฐานการเทรดสิ้นสุดลง
ไส้เทียนที่ทะลุระดับแล้วปิดกลับเข้ามาด้านใน ไม่ถือว่าเป็น pressure break แต่มันคือการกวาดสภาพคล่อง (sweep) และสามารถกลับตัวได้อย่างรุนแรง คู่มือการเทรด liquidity sweep ของเราครอบคลุมกรณีนี้ และบทความ fake breakout impulse จะอธิบายว่าทำไมการเบรคที่รวดเร็วจึงมักจะล้มเหลว
การเพิ่มโซน: PDH, PDL, ระดับ premarket และ supply/demand
การอัปเกรดตามธรรมชาติคือการเทรดแรงกดดันเฉพาะในระดับที่มีนัยสำคัญเท่านั้น เวอร์ชันเพลย์บุ๊คใช้:
- Session levels: ราคาสูงสุด, ต่ำสุด และราคาปิดของวันก่อนหน้า (PDH, PDL, PDC) และราคาสูงสุดและต่ำสุดของ premarket (PMH, PML)
- Opening range: ราคาสูงสุดและต่ำสุดของ 15 นาทีแรก
- Day extremes: ฐานที่ก่อตัวขึ้น ณ จุดสูงสุดหรือต่ำสุดของวันปัจจุบัน
- Supply and demand zones: แท่งเทียนที่เป็นฐานก่อนการเคลื่อนที่ภายในวันอย่างน้อย 2 ATR ภายในสามแท่งเทียน
- Target zones: ระดับเดียวกันนี้บวกกับ VWAP ซึ่งใช้เป็นเป้าหมาย ระยะห่างจากจุดเข้าถึงโซนถัดไป หารด้วยระยะหยุดขาดทุน คือ "พื้นที่" ในหน่วย R
ทฤษฎีนี้คาดการณ์ผลกำไรสองส่วน การเบรคที่ระดับที่มีนัยสำคัญควรจะไปต่อได้บ่อยกว่า และการตั้งเป้าหมายที่โซนถัดไปควรจะช่วยปรับปรุงอัตราผลตอบแทนต่อความเสี่ยง (reward-to-risk) เช็คลิสต์ด้านล่างนี้ได้รวบรวมเวอร์ชันเต็มพร้อมตัวกรอง (gates) และแผงควบคุมยังระบุสิ่งที่ข้อมูลบ่งชี้เกี่ยวกับเรื่องนี้ด้วย
เราได้ทดสอบ pressure break กับการเบรค 19,276 ครั้ง
การรีวิวทีละกราฟไม่สามารถตัดสินเรื่องนี้ได้ เพราะทุกคนมักจะจำแต่การ Breakout ที่วิ่งไปตามทาง ดังนั้นเราจึงเขียนกฎเป็นโค้ดและรันผ่านทุกเซสชันราย 1 นาที ตั้งแต่วันที่ 2 มีนาคม ถึง 24 กันยายน 2026 โดยใช้ Tickers: SPY, QQQ, IWM, TSLA, AAPL, META และ NVDA ทั้งหมดบนแท่งเทียนแบบ consolidated (SIP)
กลไกการทำงาน:
- Candidate: การปิดแท่งเทียน (body close) ครั้งแรกที่ทะลุผ่านโซนที่ราคามีการทดสอบอย่างน้อยสองครั้ง
- Entry: ราคาปิดของแท่งที่ Break Stop: จุด Lower High (หรือ Higher Low) สุดท้ายก่อนการ Break
- Target: โซนถัดไปในทิศทางที่ Break (เช่น PD, ระดับ premarket หรือ opening-range, VWAP หรือ supply/demand base) โดยจำกัดไว้ที่ 3R
- Exit: เมื่อถึง target, stop หรือครบกำหนดเวลา 60 นาที ให้ปิดสถานะที่ราคาตลาด (market)
- Holdout: กฎทุกข้อถูกกำหนดไว้ก่อนที่จะดูข้อมูลเดือนสิงหาคมและกันยายน ซึ่งผลลัพธ์ของสองเดือนนี้จะถูกรายงานแยกต่างหาก
- Costs: ไม่รวมค่าใช้จ่าย ค่าคอมมิชชันหรือ slippage ใดๆ จะทำให้ตัวเลขด้านล่างลดลง
ทำไมต้องทดสอบด้วยโค้ดแทนการดูด้วยตา?
การอ่านกราฟด้วยตาจะมีอคติสองประการ หนึ่งคือคุณจะจำการ Break แบบในตำราที่วิ่งไปไกล และลืมครั้งที่ราคากระชากกลับ และสองคือคุณจะตัดสินว่ารูปแบบนั้น "สะอาด" ก็ต่อเมื่อเห็นผลลัพธ์ของมันแล้วเท่านั้น แต่โค้ดจะใช้คำนิยามเดียวกับทุกเซสชัน ไม่ว่าจะเป็นผู้ชนะหรือผู้แพ้ ข้อเสียคือโค้ดเป็นเพียงตัวแทนของการใช้ดุลยพินิจของเทรดเดอร์ นั่นคือเหตุผลที่เราได้รันแบบ strict tier โดยเปิดใช้งานทุกเงื่อนไขจาก checklist ด้วย
ผลลัพธ์: การอ่านแรงกดดัน (pressure read) ไม่ได้ช่วยเพิ่มความได้เปรียบ (edge)
Expectancy คือผลลัพธ์เฉลี่ยต่อการเทรดในหน่วย R โดยมีช่วง 95% อยู่ในวงเล็บ
| กลุ่ม | การเทรด | Win rate | มี.ค.–ก.ค. | ส.ค.–ก.ย. (holdout) |
|---|---|---|---|---|
| All breaks of a tested zone | 19,276 | 57.9% | −0.019 (±0.016) | −0.016 (±0.028) |
| Two touches only (control) | 7,517 | 56.9% | −0.031 (±0.026) | −0.020 (±0.046) |
| Pressure read: 3+ tests, decay, compression | 8,475 | 56.2% | −0.019 (±0.026) | −0.006 (±0.044) |
| Pressure at PDH/PDL/PDC/PMH/PML/OR | 1,430 | 57.8% | −0.031 (±0.059) | −0.029 (±0.101) |
| Pressure at a supply/demand zone | 2,265 | 61.1% | −0.038 (±0.044) | −0.019 (±0.077) |
| Pressure at no zone at all | 4,864 | 54.5% | −0.016 (±0.035) | +0.005 (±0.059) |
| Strict A+ tier (every gate on) | 191 | 36.1% | +0.084 (±0.267) | +0.029 (±0.355) |
มี 3 ข้อค้นพบที่โดดเด่น:
- Pressure ไม่ได้ช่วยเพิ่มอะไรให้กับการ break แบบธรรมดา การอ่าน pressure แบบเต็มรูปแบบ (ทดสอบ 3 ครั้งขึ้นไป, การเด้งที่ลดลง, การบีบตัว) ให้คะแนนเท่ากับการ break หลังจากการสัมผัส 2 ครั้ง
- Levels ไม่ได้ช่วยเพิ่มอะไรให้กับ pressure Pressure ที่ระดับราคาวันก่อนหน้าหรือระดับ premarket ไม่ได้ดีไปกว่า pressure ที่ไม่มีระดับราคาใดๆ เลย โซน Supply/demand มี win rate สูงที่สุดและมี expectancy ต่ำที่สุดอันดับต้นๆ
- Strict tier คือ noise มันดูเป็นบวกเล็กน้อยในกลุ่ม in-sample และยังคงอยู่ในแถบ noise ±0.36R ในกลุ่ม holdout ส่วนเวอร์ชัน break-and-retest ของมันพลิกจาก +0.38R ใน in-sample เป็น −0.37R ใน holdout ซึ่งเป็นลักษณะของกฎที่เกิดการ overfit
คุณสมบัติบางอย่างเป็นรายตัวก็ไม่ได้ช่วยเช่นกัน การที่ body ของการ break มีขนาดอย่างน้อย 1 ATR มีค่าเฉลี่ยที่ −0.008R, Strong decay (การเด้งครั้งสุดท้าย ≤ 50% ของครั้งที่แรงที่สุด) มีค่าเฉลี่ยที่ −0.023R และการออกจากการเทรดเมื่อราคาปิดกลับเข้ามาในโซนครั้งแรกมีค่าเฉลี่ย −0.009R ใน in-sample และ −0.011R ใน holdout ซึ่งไม่ได้ดีไปกว่าการถือจนถึงจุด stop
Zoning ไม่ได้ช่วยเพิ่ม R:R: แต่มันเคลื่อนย้ายคุณไปตามเส้นโค้ง breakeven
คำมั่นสัญญาหลักของแนวคิดการแบ่งโซน (zoning) คืออัตราผลตอบแทนต่อความเสี่ยง (reward-to-risk) ที่ดีขึ้น ซึ่งมันให้ผู้ชนะเฉลี่ยที่ใหญ่ขึ้นจริง แต่การกำหนดว่าต้องมีพื้นที่อย่างน้อย 1.5R ได้เพิ่มผู้ชนะเฉลี่ยจาก +0.47R เป็น +2.14R และลดอัตราการชนะ (win rate) จาก 66% ลงเหลือ 32% โดยที่ค่าความคาดหวัง (expectancy) ยังคงอยู่ที่เดิม
นั่นไม่ใช่ข้อบกพร่องในการศึกษานี้ แต่มันเป็นผลมาจากหลักคณิตศาสตร์ ด้วยค่าการขาดทุน 1R ที่คงที่ และผู้ชนะเฉลี่ย , อัตราการชนะที่คุณต้องการเพื่อให้คืนทุน (break even) คือ:
ผู้ชนะขนาด 0.5R ต้องการอัตราการชนะ 67% ผู้ชนะขนาด 2R ต้องการ 33% กลุ่มของเราตกลงบนเส้นโค้งนั้นเกือบจะพอดี การตั้งเป้าหมายที่ใหญ่ขึ้นจะเลื่อนการตั้งค่า (setup) ไปตามเส้น breakeven มีเพียงข้อมูลที่แท้จริงเกี่ยวกับทิศทางเท่านั้นที่จะเลื่อนมันให้สูงกว่าเส้น และในการทดสอบนี้ ทั้งการอ่านแรงกดดัน (pressure read) หรือโซนต่างๆ ไม่ได้ให้ข้อมูลนั้น เครื่องมือสำรวจ (explorer) จะพล็อตทุกกลุ่มที่ทดสอบเทียบกับเส้นโค้ง breakeven ให้คุณลองใส่ต้นทุนของคุณเองและสังเกตว่าเส้นโค้งจะสูงขึ้น
ตัวอย่างจริง 6 ตัวอย่าง ซึ่งคัดเลือกตามกฎ
เพื่อหลีกเลี่ยงการแสดงเฉพาะกราฟที่ประสบความสำเร็จ เราจึงเลือกตัวอย่างแบบเป็นระบบ: สัญญาณระดับ strict-tier ล่าสุดสำหรับหุ้น 6 ตัว ไม่ว่าผลลัพธ์จะเป็นอย่างไร มีเพียงตัวเดียวจากหกตัวที่ชนะ ซึ่งใกล้เคียงกับอัตราการชนะ (win rate) 36% ของระดับ tier นี้
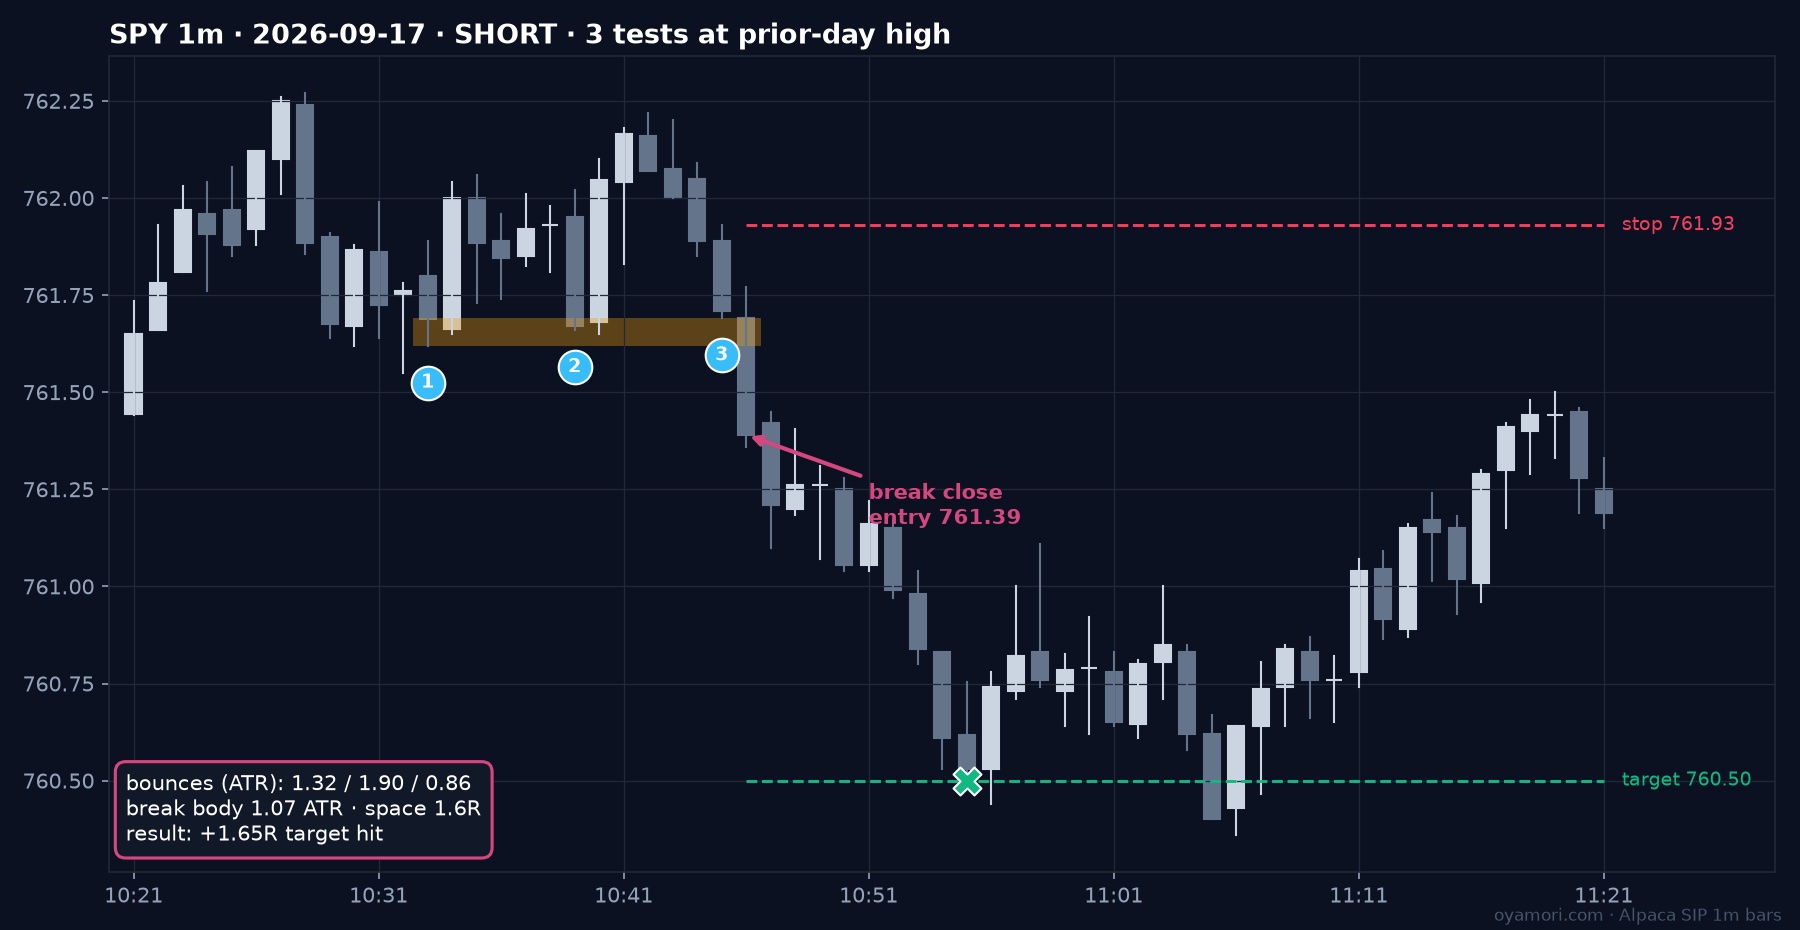
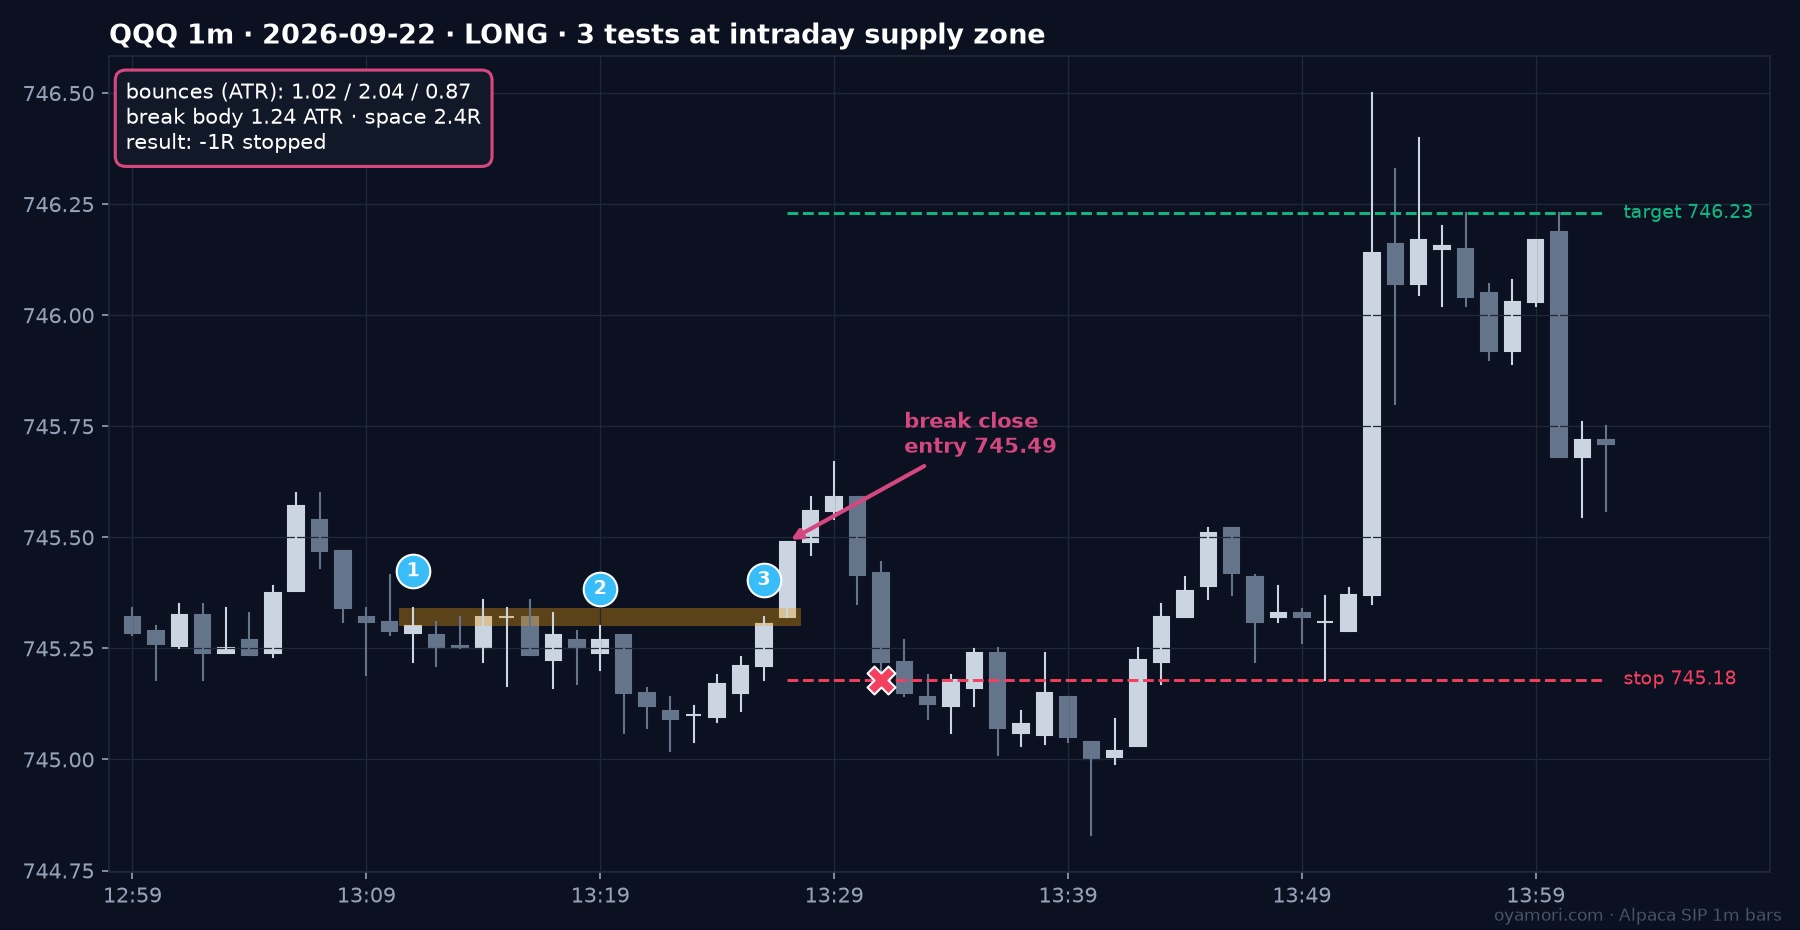
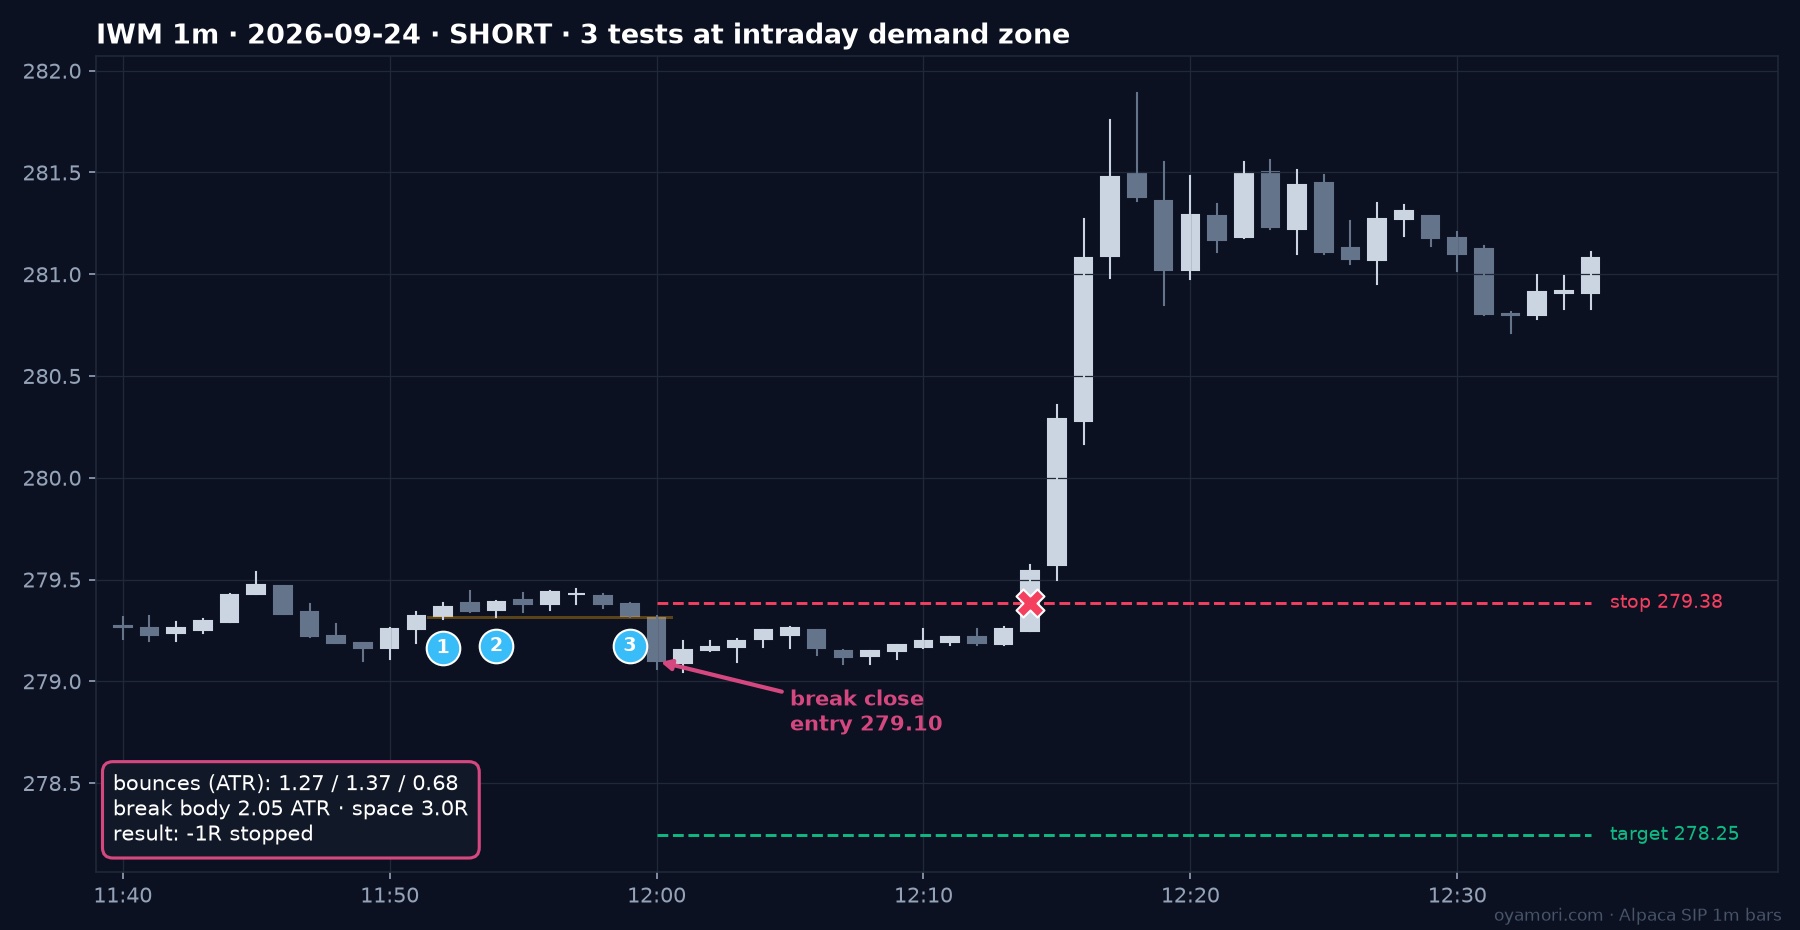
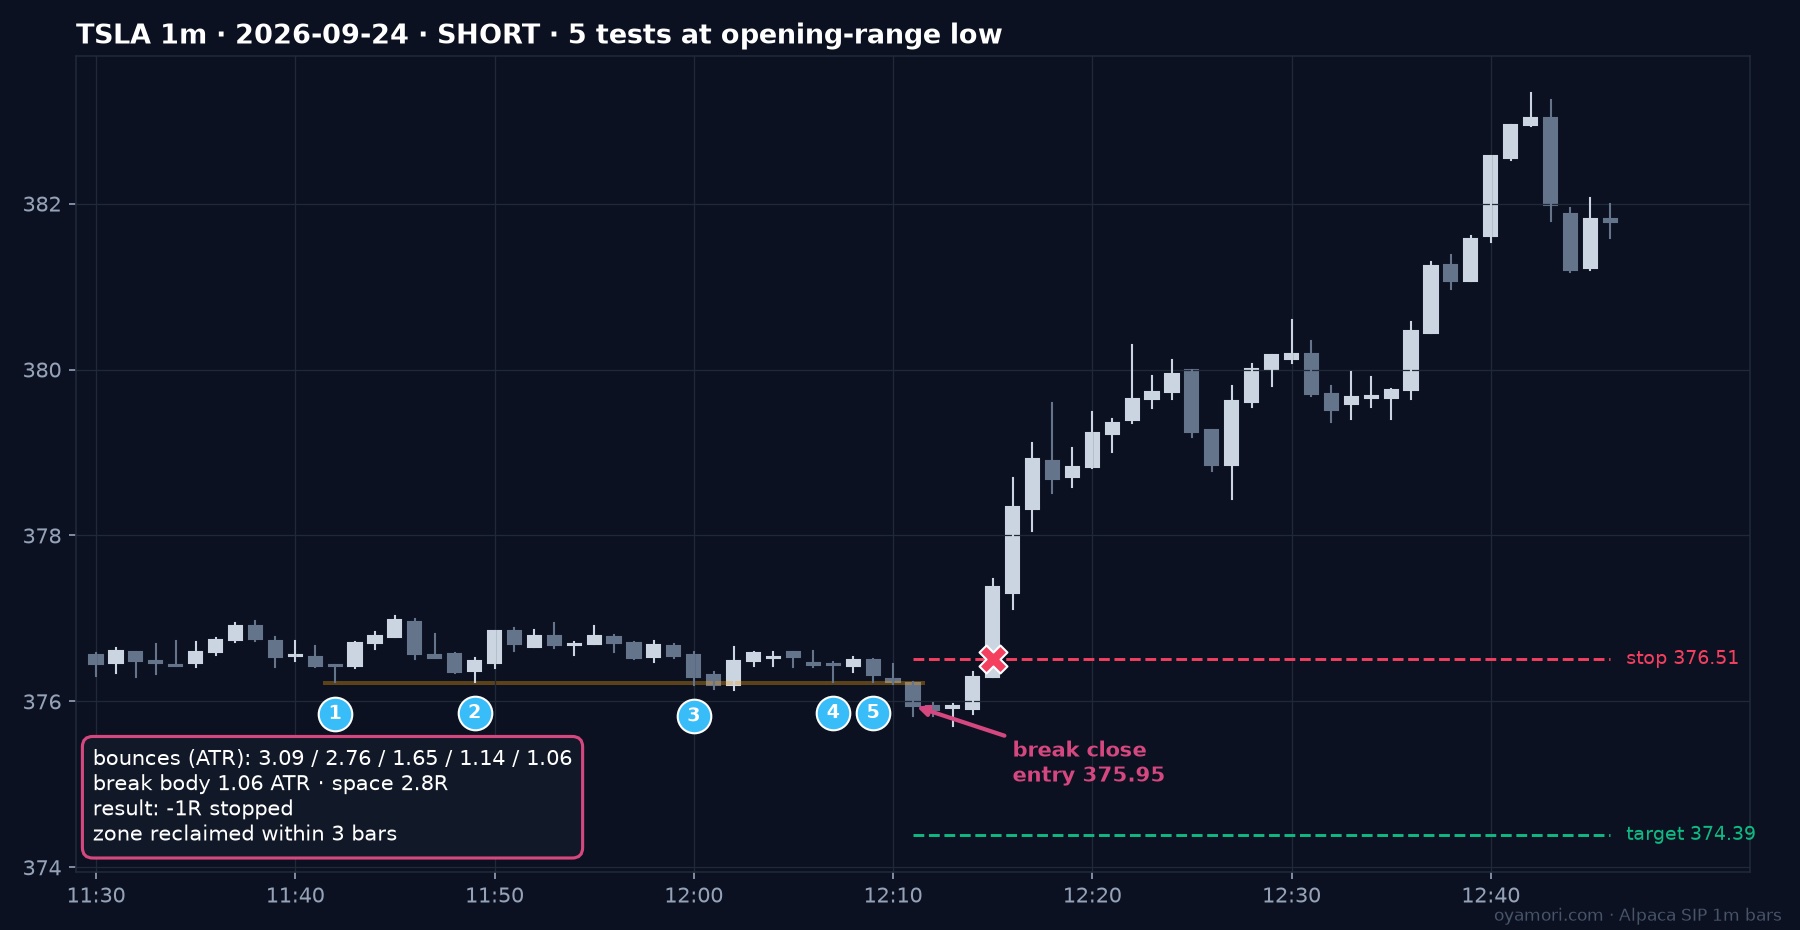
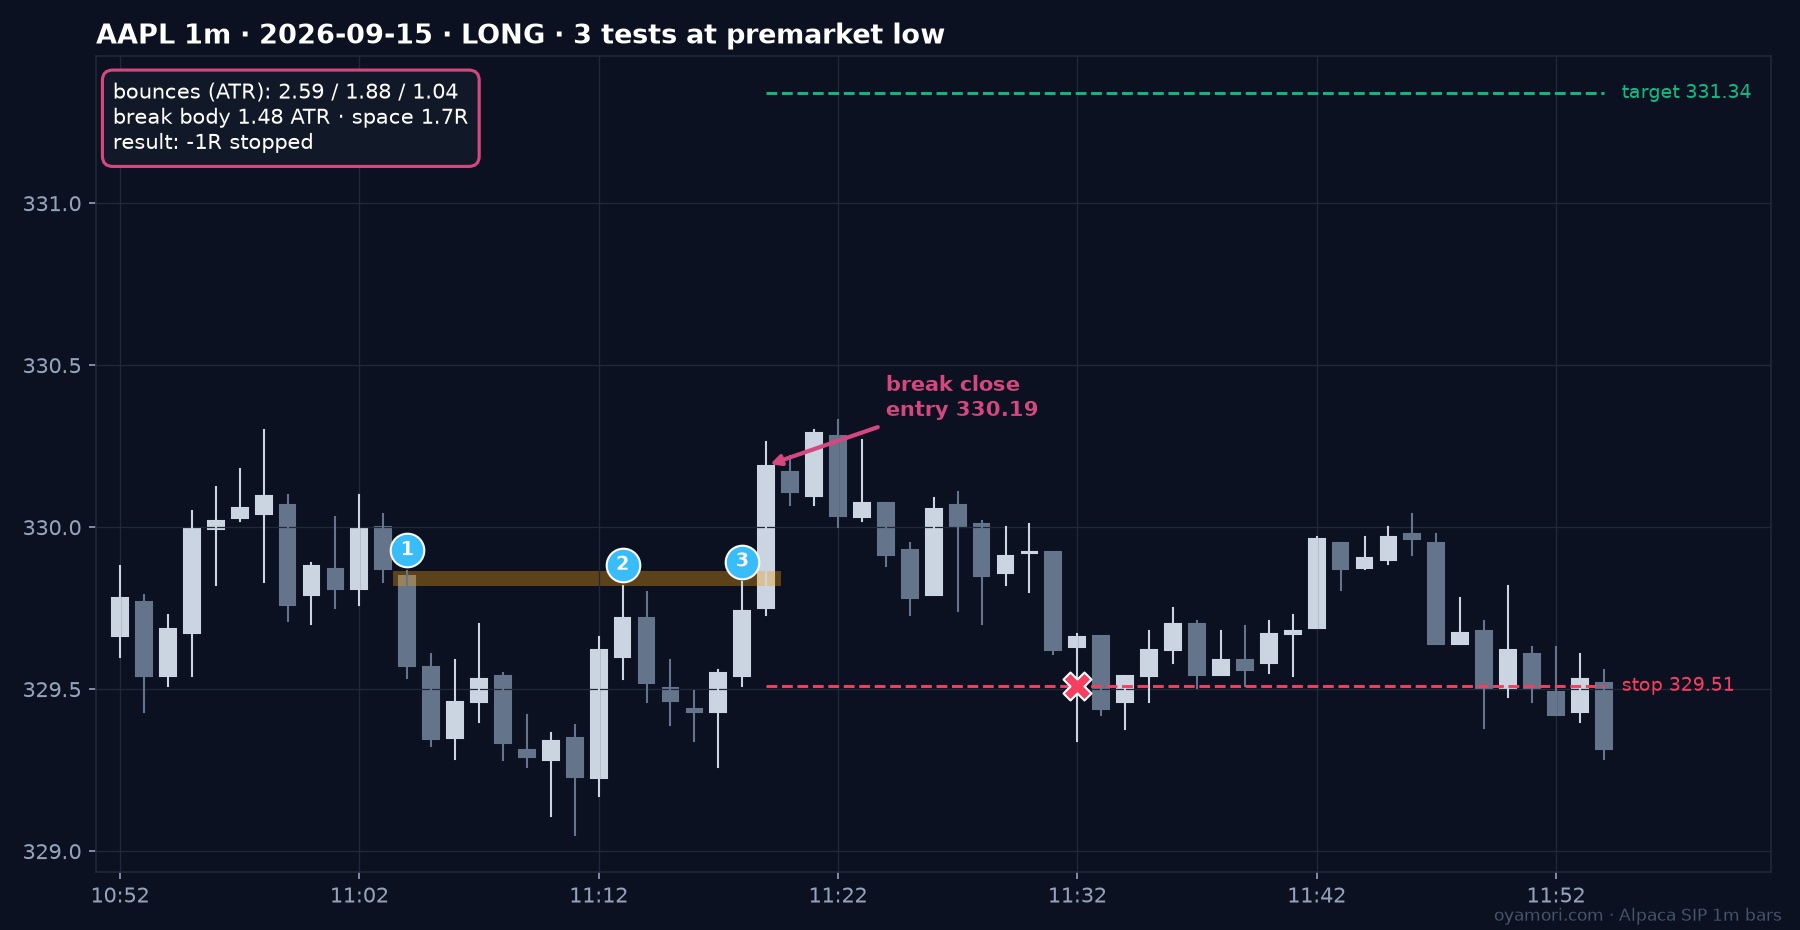
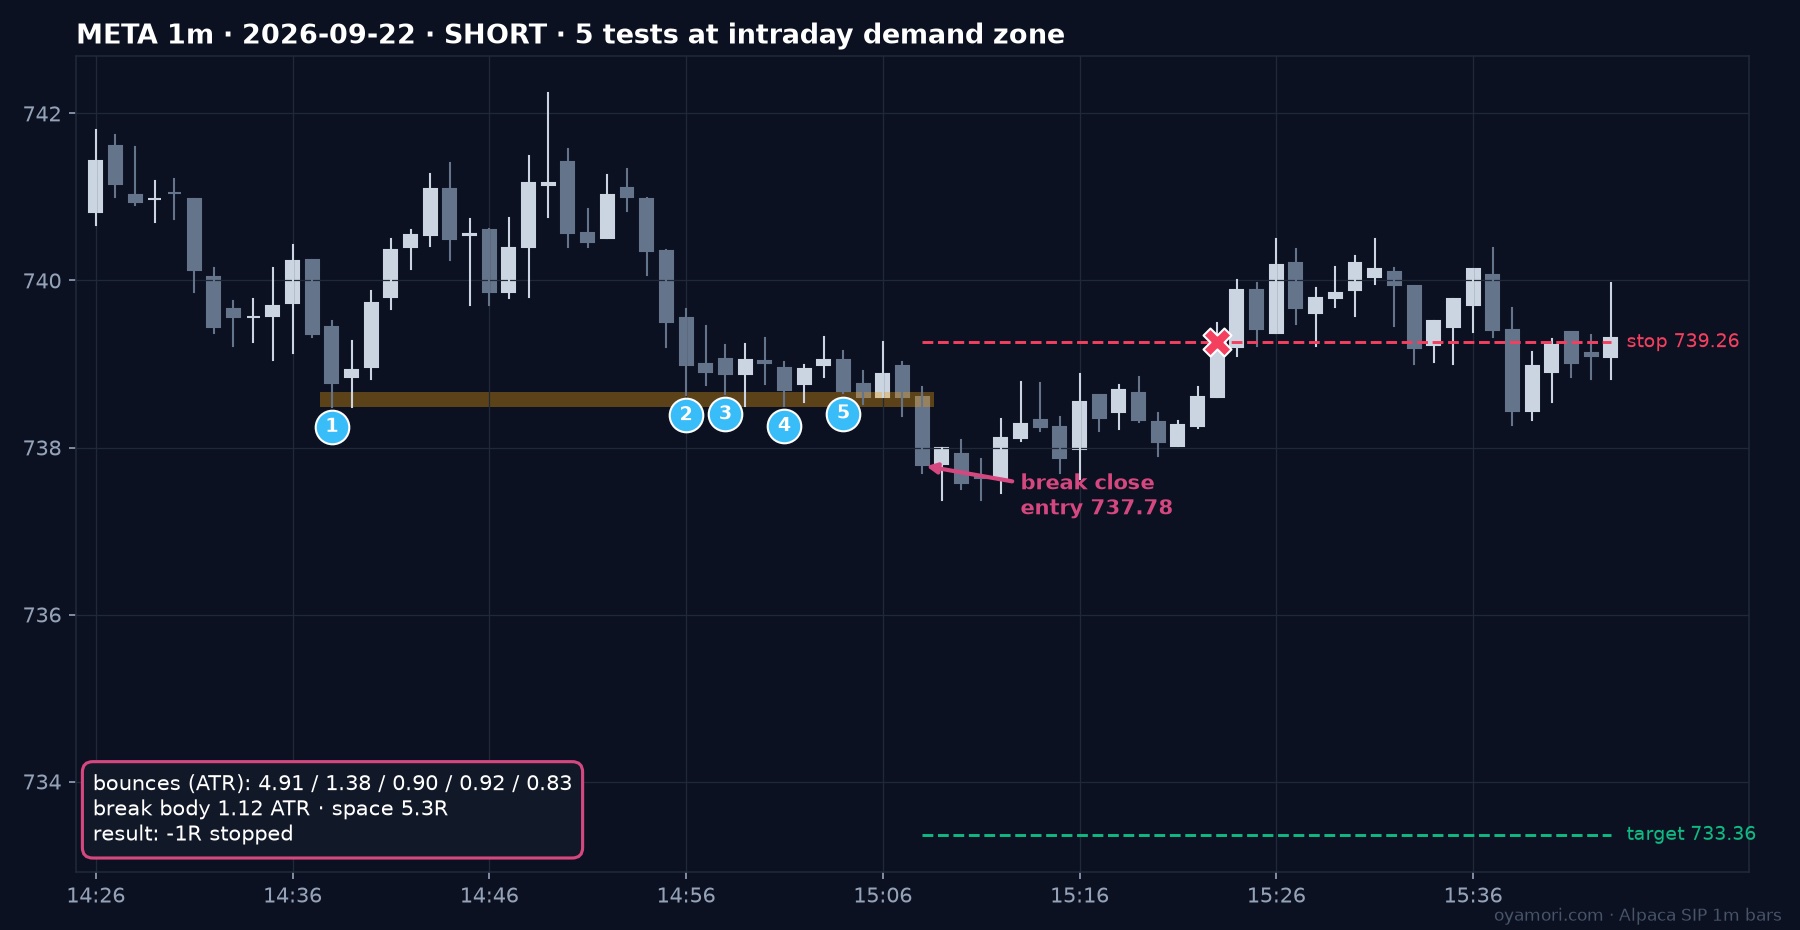
กราฟ TSLA อธิบายประเด็นนี้ได้ดีที่สุด ตามมาตรฐานการมองเห็นทุกอย่างใน checklist มันเป็น setup ที่ดูดีที่สุดในหกตัว แต่กลับกลายเป็นการขาดทุนที่รุนแรงที่สุด
วิธีใช้การอ่าน pressure โดยไม่มองว่าเป็นความได้เปรียบ (edge)
การอ่านกราฟที่ไม่มีความได้เปรียบทางสถิติ (statistical edge) ยังคงมีประโยชน์ ตราบใดที่คุณรู้ว่ามันบอกอะไรและไม่บอกอะไรคุณบ้าง:
- ใช้เพื่อตัดสินใจว่าควรจะมองหาจุดไหน แรงกดดันที่เกิดขึ้นซ้ำๆ ณ ระดับราคาที่กำหนด จะเป็นเครื่องหมายระบุจุดที่การเคลื่อนไหวครั้งสำคัญครั้งต่อไปมีแนวโน้มที่จะเริ่มต้นขึ้น แต่มันไม่ได้บอกคุณว่าการเคลื่อนไหวนั้นจะไปในทิศทางใด
- กำหนดขนาดสถานะ (Size) ตามโครงสร้าง ห้ามกำหนดตามจำนวนครั้งที่ราคาแตะ ให้ใช้จุดตัดขาดทุน (stop) จากจุด lower high หรือ higher low สุดท้าย จากนั้นจึงกำหนดขนาดสถานะจากระยะห่างนั้น การแตะครั้งที่ห้าไม่ได้เป็นเหตุผลให้คุณเพิ่มขนาดสถานะให้ใหญ่ขึ้น
- วัดระยะห่าง (room) ก่อนเข้าเทรด หากโซนถัดไปอยู่ห่างน้อยกว่า 1.5R ให้ข้ามไป แต่ อย่าคาดหวังว่าระยะห่างที่มากขึ้นจะช่วยเพิ่มค่าความคาดหวัง (expectancy): มันเพียงแค่เปลี่ยนรูปแบบการเกิดขึ้นของผลกำไรและขาดทุนเท่านั้น
- บันทึกการอ่านกราฟของคุณเอง การอ่านกราฟด้วยดุลยพินิจของคุณอาจกรองสัญญาณได้ดีกว่าโค้ดของเรา วิธีเดียวที่จะรู้ได้คือการบันทึกการเทรด 50–100 ครั้ง พร้อมจุดเข้า, จุด stop, ระยะห่าง และผลลัพธ์ในหน่วย R จากนั้นนำไปเปรียบเทียบกับเส้นโค้งใน explorer ด้านบน
- เคารพค่าพื้นฐาน (base rate) ในตัวอย่างนี้ การทะลุโซนที่ผ่านการทดสอบแล้วในไทม์เฟรม 1 นาที พร้อมด้วย structural stop และเป้าหมายที่อิงตามโซน มีผลลัพธ์เหมือนการโยนเหรียญ (coin flip) ก่อนหักค่าธรรมเนียม ดังนั้น Setup ใดๆ ที่คุณสร้างขึ้นจากสิ่งนี้ต้องพิสูจน์ให้เห็นว่ามันสามารถเอาชนะการโยนเหรียญนั้นได้
สำหรับการวาดเส้นระดับราคา ดูคู่มือของเราเกี่ยวกับ การเทรดแนวรับและแนวต้าน (trading support and resistance) สำหรับด้านการส่งคำสั่งของการทะลุในไทม์เฟรม 1 นาที ดูที่ การเข้าเทรดแบบ scalp โดยเน้น price-action-first breakout
สิ่งนี้พิสูจน์หรือไม่ว่าการทดสอบแนวรับหลายๆ ครั้งไม่มีความสำคัญเลย?
ไม่ สิ่งนี้แสดงให้เห็นว่าการเขียนโค้ดตามแนวคิดนี้อย่างชัดเจนและสมเหตุสมผลเพียงวิธีเดียว เมื่อนำไปรันกับสินทรัพย์ที่มีสภาพคล่องสูง 7 รายการ ในไทม์เฟรม 1 นาที เป็นเวลา 7 เดือน ไม่พบความได้เปรียบที่วัดผลได้ แต่มันไม่ได้บอกอะไรเกี่ยวกับไทม์เฟรมอื่น, สินทรัพย์ที่สภาพคล่องต่ำ หรือข้อมูลที่แท่งเทียนมองไม่เห็น เช่น ความลึกของ order-book แต่มันบอกว่ารูปแบบทางสายตา (visual version) ของแพทเทิร์นนี้เพียงอย่างเดียวนั้นไม่เพียงพอ
ทำไมอัตราการชนะ (win rates) ถึงดูดี ทั้งที่ความได้เปรียบ (edge) เป็นศูนย์?
อัตราการชนะขึ้นอยู่กับระยะห่างของเป้าหมายเป็นหลัก เป้าหมายที่ใกล้จะชนะบ่อยแต่กำไรน้อย เป้าหมายที่ไกลจะชนะไม่บ่อยแต่กำไรมาก อัตราการชนะ 66% ที่มีกำไรเฉลี่ย 0.47R และอัตราการชนะ 32% ที่มีกำไรเฉลี่ย 2.14R คือการเทรดแบบเดียวกัน จงตัดสิน Setup ด้วยค่าความคาดหวังต่อการเทรด (expectancy per trade) อย่าตัดสินด้วยอัตราการชนะเพียงอย่างเดียว
ทำไมระดับ A+ ที่เข้มงวดถึงดูเป็นบวกในกลุ่มข้อมูลตัวอย่าง (in-sample)?
ด้วยจำนวนการเทรด 130 ครั้ง และการกระจายของผลลัพธ์อยู่ที่ประมาณ ±1.5R ค่าเฉลี่ยที่ +0.08R ถือว่าอยู่ภายในขอบเขตที่เกิดขึ้นได้จากความบังเอิญ ข้อมูลชุด Holdout ช่วยยืนยันเรื่องนี้ โดยเวอร์ชัน break-and-retest ของระดับเดียวกันนี้ มีค่าแกว่งตั้งแต่ +0.38R ถึง −0.37R ระหว่างช่วงเวลา ซึ่งเป็นลักษณะของตัวกรอง (filter) ที่พยายามปรับให้เข้ากับสัญญาณรบกวน (noise)