Edges
การเทรด Breakout ด้วย Options บน M1: จุดเข้า, Structural Stop, Runner
Photo by Chris on Unsplash
Breakout การส่งคำสั่ง options ใน M1 เป็นปัญหาที่แตกต่างจากการตรวจหา breakout ส่วนของการตรวจหานั้นมีครอบคลุมอยู่ในส่วนอื่นของเว็บไซต์นี้ บทความนี้จะเน้นไปที่สิ่งที่จะเกิดขึ้นหลังจากแท่งเทียนปิดนอกขอบ: ทำไมการเบรคบางครั้งจึงวิ่งต่อไปโดยไม่หันกลับมามอง ในขณะที่บางครั้งกลับวิ่งย้อนกลับมาที่เส้นทันที, กล่องไซด์เวย์ (sideways box) ส่งผลอย่างไรต่อการเทรด, ควรใช้โมเดลการเข้าเทรดแบบใดจากทั้ง 5 แบบ, structural stop ควรอยู่ตรงไหนและมีต้นทุนค่าพรีเมียมเท่าใด และการถือสถานะสองสัญญาเปลี่ยนการตัดสินใจครั้งเดียวให้เป็นการทยอยเข้า (scale) และ runner ได้อย่างไร
ทุกสิ่งในที่นี้ที่มีตัวเลขกำกับได้รับการวัดผลมาแล้ว ใจกลางของบทความนี้คือการศึกษาการเบรคเอาท์ของ M1 จำนวน 8,657 ครั้งใน SPY, QQQ, IWM, TSLA และ AAPL จากข้อมูล 308 ticker-days จากคลังข้อมูล tick ของ Oyamori และมันได้หักล้างหนึ่งในแนวคิดที่บทความนี้ตั้งใจจะสอนในตอนแรก ซึ่งการหักล้างนี้ถูกเก็บไว้ เพราะกฎในเวอร์ชันที่ผ่านการทดสอบด้วยข้อมูลคือสิ่งที่คุณควรใช้เทรด ตัวอย่างที่นำมาแสดงใช้ห่วงโซ่ (chain) ของ SPY 0DTE แบบเรียลไทม์ที่ดึงข้อมูลมาในช่วงบ่ายวันเดียวกัน และตัวอย่างไซด์เวย์เป็นเซสชัน SPY ของจริง ซึ่งมีการจดบันทึกทั้งบนชาร์ตของตัวเทรดเดอร์เองและบนภาพเรนเดอร์ที่สะอาดของแท่งเทียนชุดเดียวกัน
หากคุณต้องการทราบด้านการตรวจหาเป็นอันดับแรก โปรดอ่าน Breakout Scalp Entry: Price Action Leads และ Breakout Engineering course ซึ่งเปิดให้เรียนฟรี บทความนี้จะเริ่มในจุดที่บทเรียนเหล่านั้นสิ้นสุดลง
ทำไม breakout ถึงวิ่ง: Order flow ที่อยู่เบื้องหลังแท่งเทียน
ขอบเขต (boundary) บนชาร์ต M1 ไม่ใช่แค่เส้น แต่มันคือจุดที่คำสั่งซื้อขายสามประเภทสะสมตัวกันอยู่ ได้แก่ Stop loss จากคนที่ขายในช่วงราคา (range) และจะผิดทางหากราคาหลุดออกจากช่วงนั้น, คำสั่ง Limit sell ที่รออยู่จากคนที่ต้องการขายตรงนั้นเพราะราคามักจะต้านไว้ได้ในอดีต และคำสั่ง Buy ที่รออยู่จากเทรดเดอร์ breakout ที่รอให้ราคาปิดเหนือเส้นนั้น เมื่อแท่งเทียนปิดเหนือขอบเขต กลุ่มแรกจะถูกบังคับให้ซื้อ กลุ่มที่สามเลือกที่จะซื้อ และกลุ่มที่สองคือแหล่ง Supply เพียงกลุ่มเดียว หากกลุ่มที่สองมีจำนวนน้อย ราคาจะไม่มีอะไรให้เทรดสวนทางเหนือเส้นนั้น และจะเคลื่อนที่ผ่านสมุดคำสั่งที่ว่างเปล่าจนกว่าจะเจอกลุ่มผู้ขายถัดไป สภาวะสูญญากาศนั้นคือแรงขับเคลื่อน (impulse) และการศึกษาเรื่อง fake-breakout ในเว็บไซต์นี้ได้วัดผลไว้ว่า แม้แต่การเบรกที่ล้มเหลวก็ยังทำกำไรได้ถึงหนึ่งในสามของระยะวิ่งเป็นเวลาประมาณสี่นาที เพราะสภาวะสูญญากาศนั้นเกิดขึ้นจริง ไม่ว่าจะมีแรงส่งตามมาหรือไม่ก็ตาม
สิ่งที่จะเกิดขึ้นต่อไปขึ้นอยู่กับว่าเหลือใครอยู่บ้าง หาก Stop loss มีจำนวนมากและ breakout ดึงดูดผู้ซื้อรายใหม่เข้ามา จะไม่มีใครมีเหตุผลที่จะขายที่ขอบเขตเดิม และราคาจะไม่กลับมาที่จุดนั้นอีก นั่นคือการวิ่งแบบ no-test แต่ถ้า breakout มีจำนวนน้อย ผู้ซื้อกลุ่มแรกๆ จะขายทำกำไรเมื่อเจอแนวต้านแรก ราคาจะไหลกลับมาที่เส้นเดิม และคนที่พลาดโอกาสขายจะขายมันตรงนั้น นั่นคือ retest และการที่ retest จะรับอยู่หรือไม่นั้นถือเป็นการตัดสินใจครั้งที่สอง ไม่ใช่การต่อเนื่องจากการตัดสินใจครั้งแรก
ออปชันของดัชนี (Index options) มีกลไกที่หุ้นรายตัวไม่มี ในวันที่ 0DTE หนาแน่น ดีลเลอร์ที่ขาย Call options ใกล้ราคาปัจจุบัน (near the money) จะมีสถานะ Short gamma: เมื่อ SPY พุ่งสูงขึ้นผ่านราคาใช้สิทธิ (strike price) พวกเขาต้องซื้อสินทรัพย์อ้างอิงเพื่อรักษาสถานะ hedging ซึ่งจะยิ่งผลักดันให้ SPY สูงขึ้นไปอีก ทำให้พวกเขาต้องซื้อเพิ่มขึ้นอีก breakout ที่ตัดผ่าน strike price ที่มี Call open interest จำนวนมาก อาจได้รับแรงส่ง (tailwind) ที่ไม่เกี่ยวข้องกับชาร์ตเลย ในทางกลับกันก็เป็นเช่นเดียวกัน และนี่เป็นเหตุผลหนึ่งที่การ breakout ของดัชนีใน M1 สามารถพุ่งไปได้ไกลกว่าที่ปริมาณการซื้อขาย (volume) จะสนับสนุน และกลับตัวรุนแรงกว่าเมื่อการ hedging พลิกด้าน
No-test ปะทะ retest: สิ่งที่การศึกษาค้นพบจะเป็นตัวตัดสิน
การศึกษาย้อนหลังได้กำหนดให้ breakout คือการที่ราคาปิดเป็น M1 ที่สูงกว่าหรือต่ำกว่าจุดสูงสุดหรือต่ำสุดของ 20 แท่งเทียนก่อนหน้า จากนั้นจึงติดตามผลแต่ละครั้งเป็นเวลา 10 แท่งเทียน โดย "run" คือการเคลื่อนที่อย่างน้อย 1.5 ATR เลยระดับนั้นไป ส่วน retest คือการกลับเข้ามาภายในระยะ 0.1 ATR ของระดับนั้น และ "failure" คือการปิดกลับเข้ามาด้านในภายใน 10 แท่งเทียน
อัตราพื้นฐานนั้นน่าตกใจและเหมือนกันในทั้งห้า ticker: 40–46% ของการ breakout นั้น run อย่างน้อย 1.5 ATR และ 70% ปิดกลับเข้ามาในกล่อง ณ จุดใดจุดหนึ่งใน 10 แท่งถัดไป โดยมีค่ามัธยฐานอยู่ที่สองแท่งเทียนก่อนที่จะกลับเข้ามา มีเพียงหนึ่งในแปดของการ break ที่ run โดยไม่กลับมาแตะเส้นอีกเลย ในบรรดาการ break ที่ run นั้น 71% จะแตะเส้นก่อน ตัวเลขเดียวนี้ช่วยคลี่คลายข้อโต้แย้งมากมายเกี่ยวกับจังหวะการเข้าซื้อ ซึ่งจะถูกกล่าวถึงอีกครั้งในส่วนของการเข้าเทรด
คำถามที่บทความนี้ตั้งใจจะตอบคือ อะไรคือสิ่งที่แยก 43% ออกจาก 57% การศึกษานี้ได้ทดสอบทุกปัจจัยที่ทฤษฎีบริบทด้านข้าง (sideways-context theory) คาดการณ์ว่าน่าจะส่งผล และตามด้วยตัวแท่งเทียน breakout เอง
| คุณลักษณะขณะ break | กลุ่ม (Bucket) | n | Ran ≥1.5 ATR | No-test run |
|---|---|---|---|---|
| ความสูงของกล่อง (การบีบตัว) | ต่ำกว่า 4 ATR | 3,605 | 44% | 13% |
| 4–7 ATR | 4,546 | 42% | 12% | |
| 7 ATR หรือมากกว่า | 506 | 41% | 11% | |
| ตำแหน่งในกรอบ 2 ชั่วโมง | เลยจุดสูงสุด/ต่ำสุด (พื้นที่ว่าง) | 2,672 | 42% | 12% |
| มีกำแพงภายใน 1.5 ATR | 1,139 | 43% | 14% | |
| กลางกรอบ (ถูกบีบในกล่อง) | 4,846 | 43% | 12% | |
| ช่วงเวลาของวัน | 09:30–10:30 | 992 | 40% | 12% |
| 12:00–14:00 | 2,817 | 43% | 12% | |
| แนวโน้มปริมาณการซื้อขายก่อนถึงขอบ | ลดลง | 2,666 | 43% | 12% |
| เพิ่มขึ้น | 2,475 | 42% | 12% | |
| จำนวนครั้งที่แตะขอบในกล่อง | 2 ครั้งหรือน้อยกว่า | 6,751 | 42% | 12% |
| 5 ครั้งหรือมากกว่า | 158 | 47% | 22% | |
| ขนาดตัวแท่ง break | ต่ำกว่า 40% ของ range | 850 | 31% | 5% |
| 60% หรือมากกว่า | 6,127 | 46% | 15% | |
| rejection wick ของแท่ง break | มากกว่าหนึ่งในสามของ range | 1,400 | 36% | 7% |
| ต่ำกว่าหนึ่งในห้า | 5,631 | 45% | 14% | |
| RVOL ของแท่ง break | ต่ำกว่า 1.0× | 2,698 | 37% | 9% |
| 1.5× หรือมากกว่า | 2,991 | 49% | 16% | |
| 2.5× หรือมากกว่า | 726 | 55% | 18% |
ลองอ่านครึ่งบนของตารางแล้วตามด้วยครึ่งล่าง จะเห็นว่าคุณลักษณะด้านบริบททุกอย่างให้ผลราบเรียบ (ไม่มีนัยสำคัญ): ทั้งการบีบตัว, พื้นที่ในกรอบเวลาที่สูงกว่า, ช่วงเวลาของวัน, แนวโน้มวอลุ่ม, และจำนวนครั้งที่ขอบถูกทดสอบ ช่วงความเชื่อมั่น 95% ของกลุ่มตัวอย่างขนาดใหญ่อยู่ที่ประมาณสองจุด และไม่มีความแตกต่างใดที่ก้าวข้ามค่านี้ได้ แนวคิดเรื่อง "ขอบเขตที่รับรู้กัน" (known boundary) ที่ว่าขอบที่ถูกทดสอบห้าครั้งจะมีผู้ขายจำกัดราคา (limit sellers) รออยู่มากและจะดูดซับการ break นั้นไม่เป็นความจริง: กลุ่มที่แตะ 5 ครั้งขึ้นไปกลับ run บ่อยกว่าเล็กน้อย ไม่ใช่ลดลง แม้ว่าที่ n=158 ช่วงความเชื่อมั่นจะกว้างจนการอ่านค่าที่ซื่อสัตย์ที่สุดคือ "ไม่พบผลเสีย"
ข้อมูลสำคัญอยู่ที่ครึ่งล่าง ขนาดตัวแท่ง (Body), ไส้เทียน (Wick) และวอลุ่มของแท่ง break เอง สามารถขยับอัตราการ run ได้ตั้งแต่ 31% ถึง 55% และอัตรา no-test ตั้งแต่ 5% ถึง 18% หากนำมารวมกัน แท่งที่มีตัวแท่งอย่างน้อย 60%, rejection wick ต่ำกว่า 20% และ RVOL อย่างน้อย 1.5× จะ run ถึง 55% ของจำนวนครั้ง และไม่กลับมามองข้างหลังเลยหนึ่งในห้าครั้ง (n=1,629; ต่อ ticker คือ 52–62%) ส่วนแท่งที่สอบตกเกณฑ์ใดเกณฑ์หนึ่งในนี้ จะ run เพียง 37% ของจำนวนครั้ง และกลับเข้ามาด้านในภายในสี่แท่งเทียนถึง 60% ของจำนวนครั้ง
สิ่งที่การเคลื่อนที่ออกด้านข้าง (sideways) เปลี่ยนแปลงจริงๆ คือ: พื้นที่ของดอลลาร์ ไม่ใช่แต้มต่อ
แผนสำหรับส่วนนี้คือการสอนว่า กรอบไซด์เวย์ที่เงียบเหงาจะทำลายการ Breakout แผนภูมิ SPY ของเทรดเดอร์เองจากช่วงบ่ายของวันที่ 2026-09-17 ดูเหมือนจะเป็นตัวอย่างที่สมบูรณ์แบบ: ตั้งแต่เวลา 12:00 ดัชนีเคลื่อนที่อยู่ในกรอบกว้าง 1.19 เป็นเวลาสองชั่วโมง, ทดสอบขอบบนสิบครั้งใน 38 นาที, เกิดการปิดแบบ breakout สิบครั้งตามกฎเดียวกับที่งานวิจัยใช้ และทุกครั้งล้วนวกกลับมา ในขณะที่ช่วงเช้ามีการ Break ที่วิ่งไปถึง 3.9 ATR และ 2.7 ATR
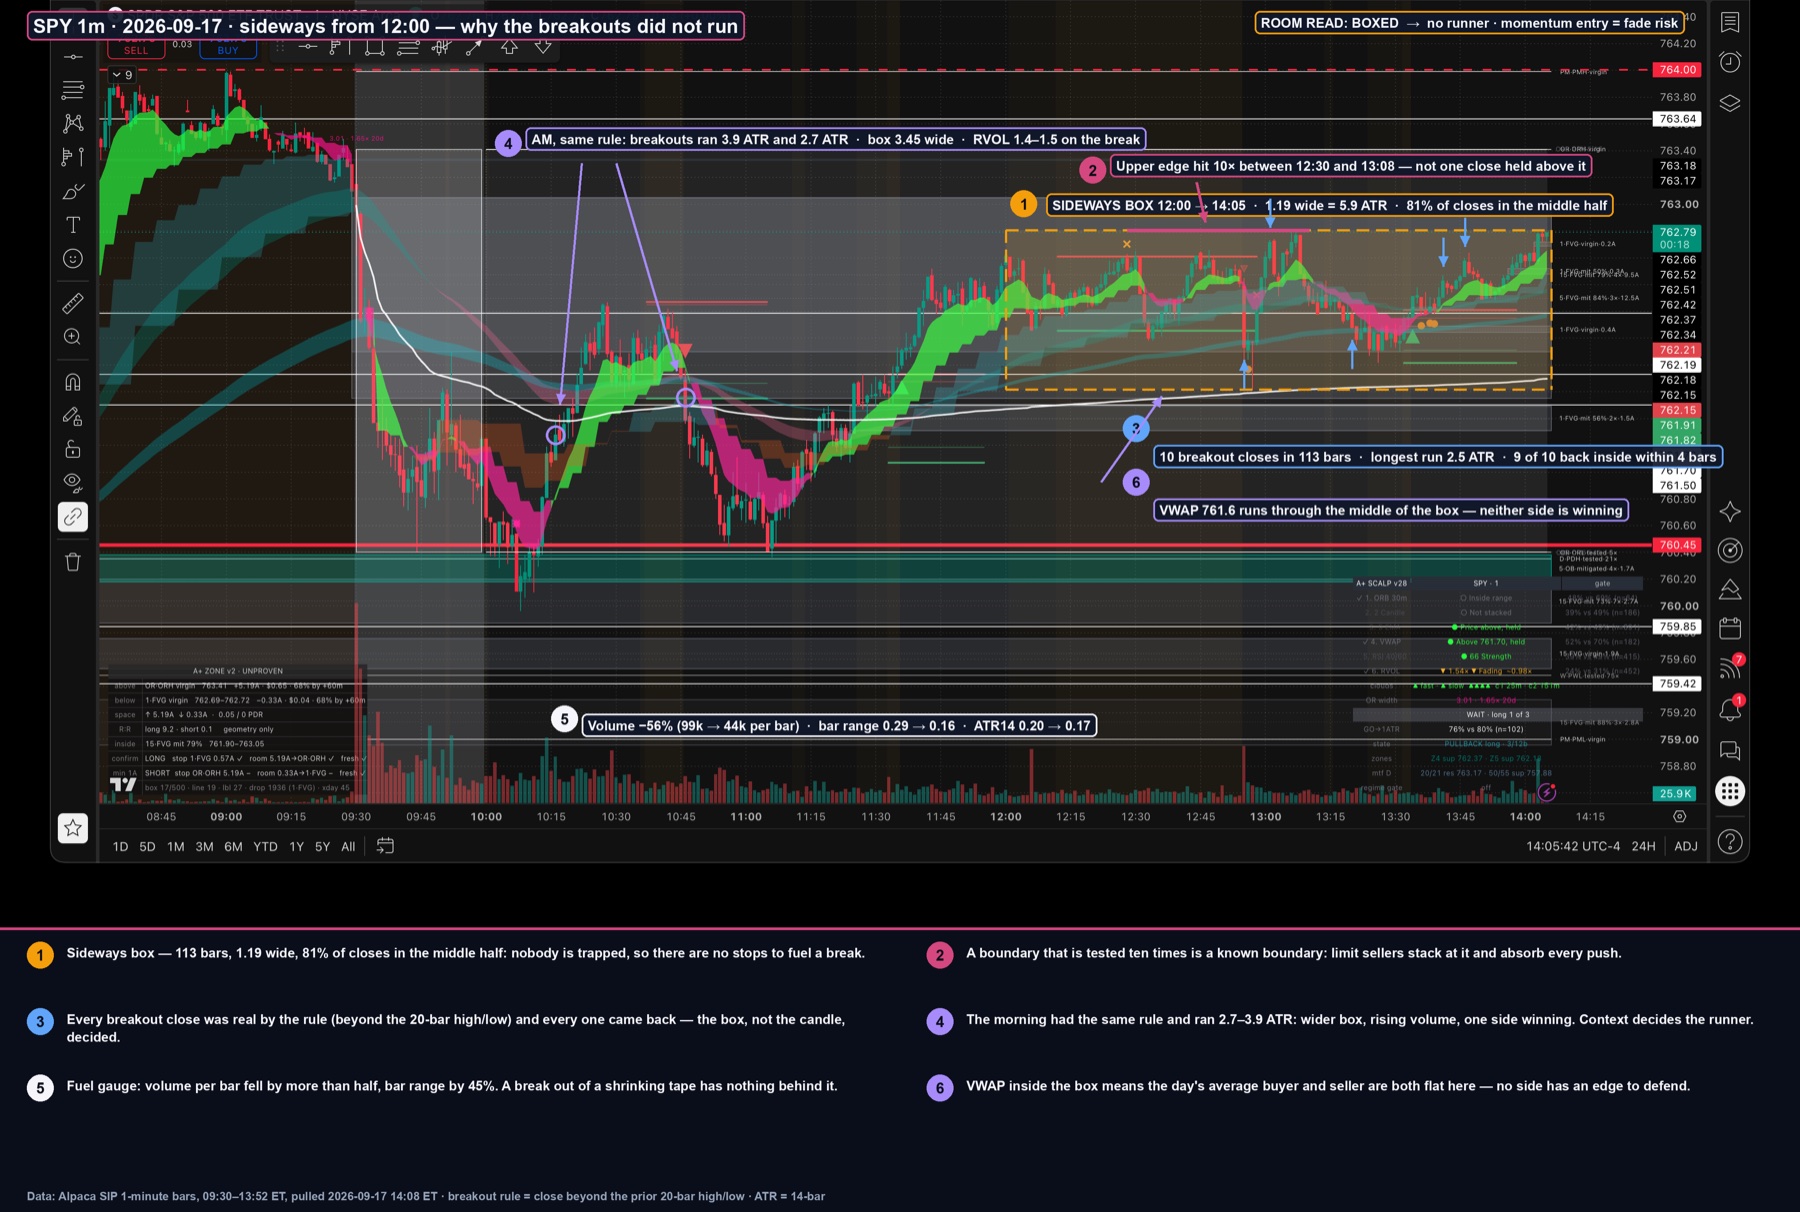
จากนั้น งานวิจัยให้ผลลัพธ์ที่ไม่มีนัยสำคัญ (flat) ในเรื่องความสูงของกรอบ, ตำแหน่งของช่วงราคา และเวลาของวัน ทำให้ต้องกลับมาอ่านแผนภูมิใหม่อีกครั้ง การ Break ช่วงบ่ายสองในสิบครั้งนั้นวิ่งไปถึง 1.5 ATR หรือมากกว่าตามนิยามของงานวิจัย: การ Break ขาลงตอน 12:55 วิ่งไป 2.5 ATR ก่อนจะวกกลับ และการ Break ตอน 13:20 วิ่งไป 1.9 ATR นั่นคือสองในสิบครั้ง เมื่อเทียบกับอัตราพื้นฐานที่สี่ในสิบครั้ง จากกลุ่มตัวอย่างสิบรายการ ซึ่งไม่ใช่หลักฐานของอะไรเลย สิ่งที่แผนภูมิแสดงให้เห็นอย่างชัดเจนคือในจุดเรียกดูที่ห้า: ช่วงระยะของแท่งเทียนเฉลี่ยลดลงจาก 0.29 ในตอนเช้าเหลือ 0.16 ในตอนบ่าย, วอลุ่มต่อแท่งลดลงมากกว่าครึ่ง และ ATR14 ลดลงจาก 0.20 เป็น 0.17
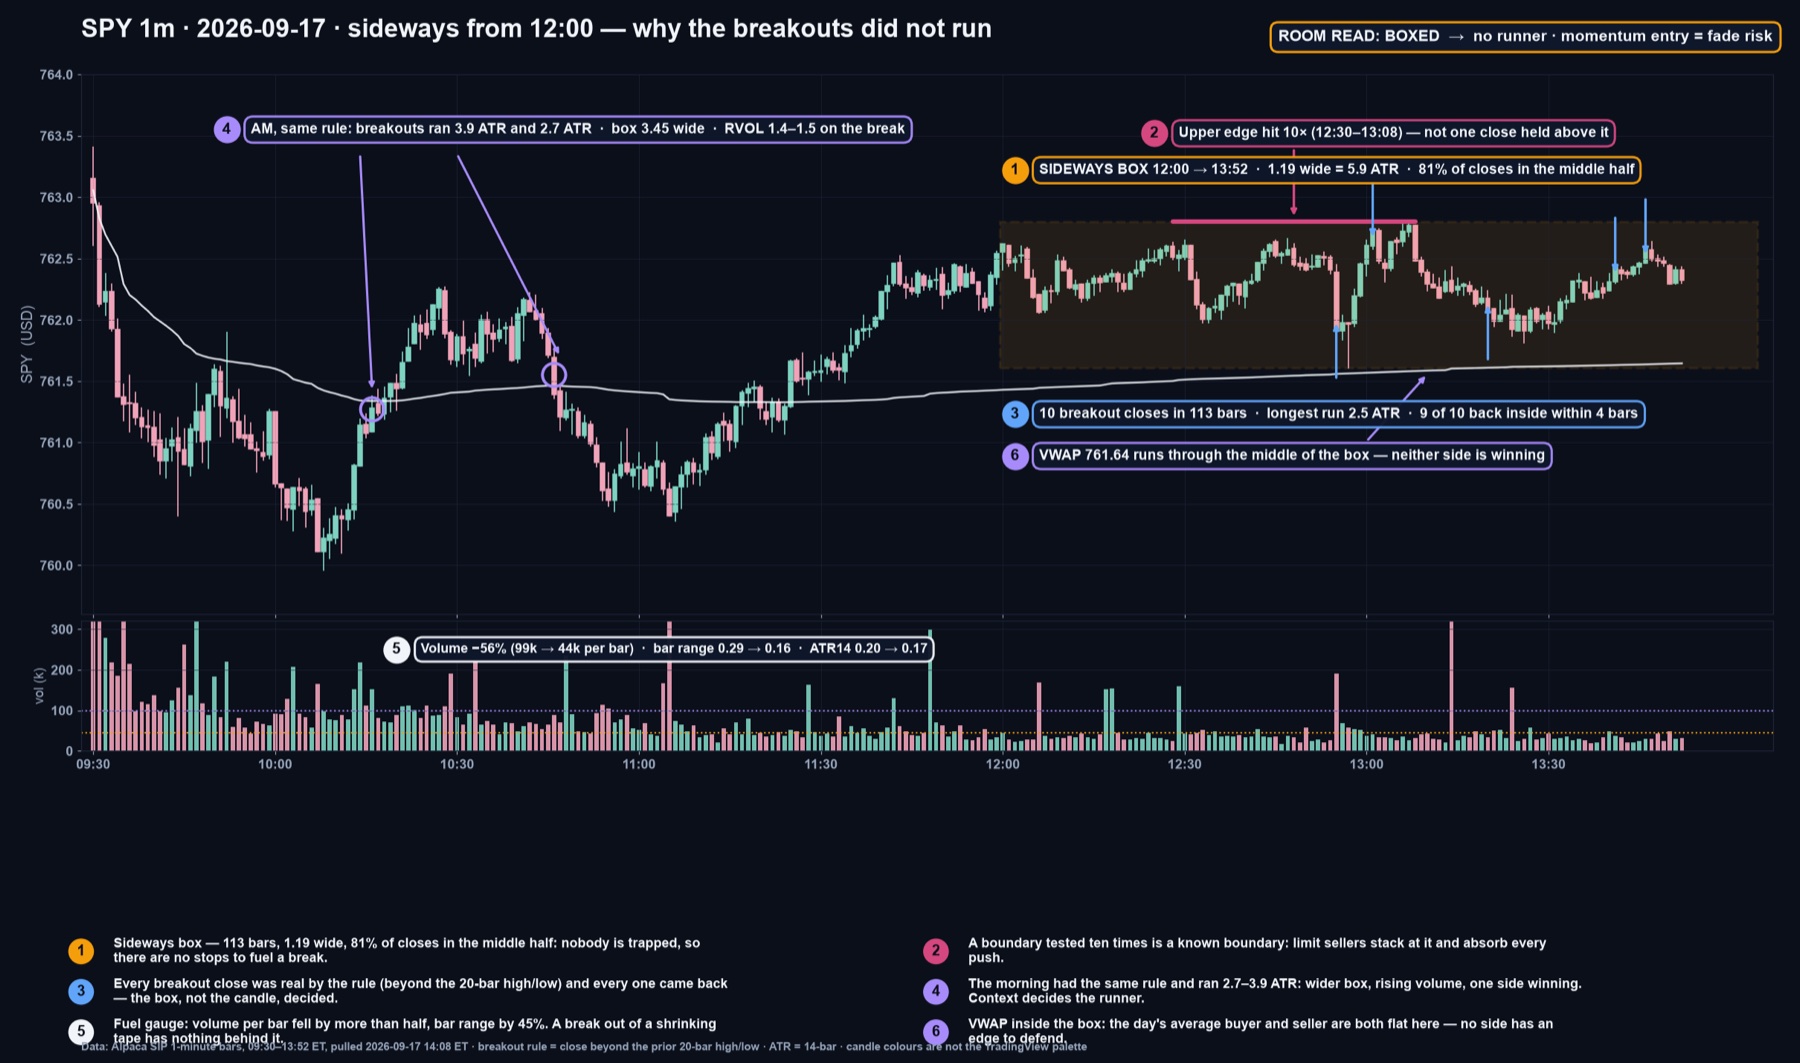
นั่นคือผลกระทบที่แท้จริงของไซด์เวย์ และมันมีความสำคัญสำหรับออปชันมากกว่าหุ้น งานวิจัยวัดการวิ่งเป็น ATR เพราะนั่นคือวิธีที่แผนภูมิใช้วัด แต่ออปชันวัดเป็นดอลลาร์ และมูลค่าดอลลาร์ของ ATR จะลดลงตลอดทั้งวัน ใน 68 เซสชันเดียวกัน ค่ามัธยฐานของ M1 ATR14 บน SPY คือ 0.39 ในชั่วโมงแรก, 0.30 ในช่วงสาย, 0.20 ในตอนเที่ยง และ 0.19 ในตอนบ่าย; บน QQQ มันลดลงจาก 0.73 เป็น 0.27 ค่ามัธยฐานของกรอบ 20 แท่งก็หดตัวลงในลักษณะเดียวกัน จาก 1.76 เหลือ 0.81 บน SPY
ดังนั้นการวิ่ง 1.5 ATR ซึ่งเป็นเหตุการณ์ที่งานวิจัยนับว่าประสบความสำเร็จที่อัตรา 43% เท่ากันตลอดทั้งวัน จะมีค่าประมาณ 0.59 บน SPY ในชั่วโมงแรก และประมาณ 0.29 ในตอนเที่ยง ในเซสชันบนแผนภูมิ การวิ่ง 1.5 ATR ในช่วงสายมีค่าประมาณ 0.45 และการวิ่งแบบเดียวกันในกรอบช่วงบ่ายมีค่าประมาณ 0.25 เมื่อเทียบกับ Call 0DTE ที่มี delta ใกล้เคียง 0.45 การวิ่งตอนเช้าจะทำให้ค่าพรีเมียมเคลื่อนที่ประมาณ 0.20 และการวิ่งตอนบ่ายเคลื่อนที่ประมาณ 0.11 ก่อน theta สำหรับสัญญาที่มีราคา Bid 0.39 และ Offer 0.40 การวิ่งตอนบ่ายแทบจะไม่พ้นค่า spread เพียงหนึ่งช่วง และถ้าคุณเทรดสองสัญญาและปิดทำกำไรสัญญาหนึ่งที่เป้าหมายแรก runner แทบจะไม่มีระยะให้วิ่งต่อเลย
ดังนั้นกฎนี้ยังคงใช้ได้ โดยมีการปรับแก้ กรอบไซด์เวย์ไม่ได้บอกคุณว่าการ Break จะวิ่งหรือไม่ แท่ง Break ต่างหากที่บอกเรื่องนั้น กรอบไซด์เวย์บอกคุณว่าการวิ่งนั้นคุ้มค่าที่จะเทรดในออปชันหรือไม่ ผ่านตัวเลขตัวเดียว: ATR ในหน่วยดอลลาร์เทียบกับ spread ของออปชัน หาก 1.5 ATR มีค่าน้อยกว่าสามเท่าของ bid-ask spread ของสัญญาที่คุณจะซื้อ การตั้งค่านี้ก็ไม่สามารถเทรดได้ในออปชันไม่ว่าแท่งเทียนจะเป็นอย่างไร และการอ่านค่าช่วงบ่ายของ SPY อย่างซื่อตรงก็คือ มันเป็นกรอบสำหรับนัก Scalping หุ้น ไม่ใช่ออปชัน
อีกสิ่งหนึ่งที่ไซด์เวย์ยังสามารถทำได้คือการสร้างกำแพงขวางทาง runner หากการ Break แบบ M1 อยู่ภายในช่วง M15 ที่ใหญ่กว่า ขอบไกลของช่วงนั้นคือจุดที่ผู้ซื้อกลุ่มแรกจะทำกำไร งานวิจัยพบว่าสิ่งนี้ไม่ได้เปลี่ยนโอกาสในการวิ่ง 1.5 ATR แต่ runner ที่ควรจะ Trailing ตาม 3R จำเป็นต้องมี 3R ของพื้นที่ และกำแพงที่อยู่ห่างออกไป ATR คือเป้าหมายคงที่ ไม่ใช่การ Trailing ดังนั้นการอ่านพื้นที่จึงไม่ใช่ "มันจะวิ่งไหม" แต่เป็น "runner จะไปได้ไกลแค่ไหน": พื้นที่โล่ง, มีกำแพงหนึ่งชั้น หรือติดกรอบ และคำตอบนี้จะกำหนดกฎการออกก่อนที่คุณจะเข้าเทรด
รุ่นเริ่มต้นทั้งห้า รุ่น พร้อมตัวเลขจากการศึกษากำกับไว้
โมเดลการเข้าเทรด (entry model) ทุกรูปแบบคือคำตอบที่แตกต่างกันสำหรับข้อแลกเปลี่ยน (trade-off) เดียวกัน: จะรีบเข้าเร็วแล้วยอมโดนหลอก (fake-outs) หรือจะรอการยืนยันแล้วยอมพลาดรอบที่วิ่งยาวจนไม่ย้อนกลับมาอีก ผลการศึกษานี้ได้ระบุตัวเลขของทั้งสองฝั่งไว้ โดยในบรรดารอบที่วิ่งยาว (runs) มี 71% ที่แตะขอบก่อน และ 29% ที่ไม่แตะ ส่วนในการเบรกเอาท์ (breaks) ทั้งหมด 70% ปิดกลับเข้ามาด้านในภายใน 10 แท่ง
E1 — Momentum-candle entry. ซื้อเมื่อราคาปิดของแท่งแรกที่ทะลุขอบ โดยแท่งนั้นต้องมีเนื้อเทียน (body) อย่างน้อย 60%, ไม่มี rejection wick และมี RVOL อย่างน้อย 1.5× วาง Stop ไว้ด้านในกล่องเล็กน้อย นี่คือจุดเข้าที่ครอบคลุมทุก no-test run และเป็นจุดเข้าที่เทรดเดอร์สอบถามถึง เมื่อวาง stop ไว้ 0.25 ATR ภายในขอบ E1 สามารถแตะ 1R ก่อนโดน stop ได้ 45% ของจำนวนครั้ง และแตะ 2R ได้ 30% ของจำนวนครั้งในการเบรกทั้งหมด ในกลุ่มย่อยที่เป็นแท่ง momentum อัตรา ATR-run จะเพิ่มขึ้นเป็น 55% แต่ค่า R-multiples ไม่ได้ดีขึ้น เพราะแท่งที่ใหญ่ขึ้นทำให้จุดเข้าอยู่ห่างจากระดับราคามากขึ้นและทำให้ stop กว้างขึ้น: ค่า median stop สำหรับแท่งที่มีเนื้อเต็มคือ 0.65 ATR เทียบกับ 0.44 สำหรับแท่งขนาดเล็ก นี่คือต้นทุนของ E1 ที่กล่าวอย่างชัดเจน: คุณซื้อแท่งเทียนที่ดีที่สุดในราคาที่แย่ที่สุด
E2 — Impulse-high continuation. รอให้แท่งถัดไปทะลุจุดสูงสุดของ momentum candle แล้ววาง stop ไว้ใต้แท่งเทียนนั้นแทนที่จะวางไว้ในกล่อง stop จะแคบกว่า E1 เสมอเมื่อแท่งเทียนมีขนาดใหญ่ และแท่งแรกที่ล้มเหลวในการทำจุดสูงสุดใหม่จะช่วยให้คุณรอดพ้นจากการโดนหลอกที่เกิดขึ้นอย่างรวดเร็ว การศึกษานี้ไม่ได้วัดอัตราการแมตช์ (fill rate) ของ E2 แต่จะอยู่ระหว่าง E1 และ E3
E3 — Retest limit. วาง limit order รอไว้ที่ส่วนบนของกล่อง วาง stop ไว้ใต้ขอบ จุดนี้จะแมตช์ใน 71% ของรอบที่วิ่งยาวแล้วย้อนกลับมาแตะเส้น และจะพลาด 29% ที่ไม่ย้อนกลับมา ในทางกลับกัน มันให้ค่า R ที่ดีที่สุดในบรรดาทั้งห้าแบบ เพราะจุดเข้าอยู่ที่ระดับเส้นพอดี ไม่ใช่เหนือเส้น การแมตช์เกิดขึ้นในช่วงหน้าต่างสองแท่งเทียนเดียวกับที่การโดนหลอกส่วนใหญ่จะเริ่มแสดงตัว ดังนั้น retest limit จำเป็นต้องอ่านการยอมรับ (acceptance) จาก room checker ด้านล่าง: การพักตัวเหนือขอบจะทำให้คุณได้เข้าในจังหวะที่ราคายืนระยะได้ (hold) แต่การรั่วไหล (leak) จะทำให้คุณเข้าในจังหวะที่ล้มเหลว (failure)
E4 — VWAP-hold reclaim. ใช้ retest ที่รักษาไว้ได้ทั้งขอบและ VWAP เข้าเทรดในแท่งที่ดึงราคากลับขึ้นมาเหนือจุดสูงสุดของกล่อง มีอัตราการแมตช์น้อยที่สุดในห้าแบบและมีโครงสร้างที่สะอาดที่สุด: เมื่อผู้ซื้อเฉลี่ยของวัน (average buyer) ป้องกันเส้นเดียวกันกับกล่อง ทั้งสองกลุ่มต้องผิดทางเท่านั้น stop ถึงจะถูกแตะ
E5 — Second-break entry. การเบรกครั้งแรกถูกดูดซับและปิดกลับเข้ามาด้านใน; การเบรกครั้งที่สองในอีกไม่กี่แท่งต่อมาคือจุดที่ซื้อ ทฤษฎีคือผู้ขาย limit ที่ขอบเขตที่ทราบกันดีจะถูกใช้จนหมดในการพยายามครั้งแรก ผลการศึกษาที่ราบเรียบเกี่ยวกับการแตะขอบหมายความว่าทฤษฎีนั้นยังไม่ได้รับการพิสูจน์ และ E5 ยังคงอยู่ในรายการในฐานะวิธีกลับเข้าสู่กล่องที่คุณเคยโดน stop out มากกว่าจะเป็นกลยุทธ์ที่มีแต้มต่อในตัวเอง
กฎการตัดสินใจที่ได้จากตัวเลข: หากแท่งเบรกผ่านการทดสอบทั้งสามอย่าง (เนื้อเทียน, ไส้เทียน, วอลลุ่ม) และระยะห่างของราคา (dollar room) ครอบคลุม spread ให้ใช้ E1 หรือ E2 ทันที เพราะหนึ่งในห้าของรอบที่วิ่งยาวจะไม่ย้อนกลับมาเลย และโปรไฟล์ของ momentum จะเพิ่มสัดส่วนนั้นเป็นสองเท่า หากแท่งเทียนไม่ผ่านการทดสอบใดๆ อย่าไล่ราคา; ให้วาง limit ของ E3 และปล่อยให้ 71% วิ่งมาหาคุณ หากแท่งเทียนล้มเหลวและ momentum ของราคา (tape) ลดลง ให้ข้ามไป และกล่องถัดไปจะปรากฏขึ้นในอีกไม่กี่นาที
structural stop และค่าเบี้ยประกันที่ต้องจ่าย
จุดหยุดขาดทุน (stop) ควรอยู่ลึกเข้าไปในกล่องเล็กน้อย ไม่ใช่ตรงขอบ และไม่ใช่ระยะห่างจากขอบเป็นจำนวนเซนต์ที่ตายตัว ขอบคือจุดที่ไส้เทียนกวาดไปถึง: จากการศึกษา ค่ามัธยฐานของความล้มเหลวคือการปิดกลับเข้ามาด้านในภายในสองแท่งเทียน และแท่งเทียนรอบๆ การปิดนั้นมักจะทะลุเส้นออกไป 0.1–0.2 ATR ก่อนที่ราคาปิดจะถูกตัดสิน การวาง stop ไว้ที่ขอบคือการวาง stop ไว้บนสัญญาณรบกวน (noise) แต่การวาง stop ลึกเข้าไป 0.15–0.30 ATR คือการวาง stop ไว้บนโครงสร้าง เพราะการปิดราคาที่ลึกเข้าไปในกล่องขนาดนั้นหมายความว่า breakout ไม่ใช่ breakout อีกต่อไป
สำหรับออปชัน จุด stop จะถูกตั้งไว้ที่สินทรัพย์อ้างอิง (underlying) และแปลค่าเป็นค่าพรีเมียมผ่าน delta และ gamma การแปลค่านี้มีความสำคัญเพราะสัญญา 0DTE จะไม่สูญเสียค่าพรีเมียม 100% เมื่อสินทรัพย์อ้างอิงแตะจุด stop แต่มันจะสูญเสียเป็นจำนวน delta เท่าของการเคลื่อนที่ หักลบด้วย gamma ที่ถูกเผาผลาญไปจากการเคลื่อนที่นั้น
| สัญญา (0DTE) | Bid | Ask | Δ | Γ | Θ ต่อวัน | Volume |
|---|---|---|---|---|---|---|
| SPY 762 C | 1.04 | 1.05 | 0.715 | 0.241 | −3.42 | 591,388 |
| SPY 763 C | 0.39 | 0.40 | 0.436 | 0.315 | −3.50 | 664,771 |
| SPY 764 C | 0.15 | 0.16 | 0.197 | 0.197 | −2.76 | 369,054 |
ลองใช้กล่องจริงจากเซสชันช่วงบ่ายและสมมติว่ามีการเบรก: เข้าซื้อที่ 762.90 ในแท่งเทียนที่ปิดเหนือขอบ 762.80, structural stop ที่ 762.60 ซึ่งลึกเข้าไป 0.20 และคิดเป็นประมาณ 1.2 ATR ของ tape ในช่วงบ่ายวันนั้น ความเสี่ยงของสินทรัพย์อ้างอิงคือ 0.30 หากใช้ call 763 ที่ราคา 0.40 โดยมี delta ที่ 0.44 และ gamma ที่ 0.315 การเคลื่อนที่ในทิศทางตรงกันข้าม 0.30 จะทำให้เสียค่า delta ประมาณ 0.13 และเสีย gamma ประมาณ 0.01 ดังนั้นค่าพรีเมียม ณ จุด stop จะอยู่ที่ประมาณ 0.28: จุด stop นี้มีต้นทุน 30% ของค่าพรีเมียม ไม่ใช่ทั้งหมด หากใช้ call 762 ที่ราคา 1.05 โดยมี delta ที่ 0.72 จุด stop เดียวกันนี้จะมีต้นทุนประมาณ 0.21 หรือ 20% ของค่าพรีเมียม แต่ราคาเข้าซื้อต่อสัญญาจะสูงกว่าสองเท่าครึ่ง และหากใช้ call 764 ที่ราคา 0.16 จุด stop จะมีต้นทุน 0.05 หรือ 31% และสัญญานี้แทบจะไม่มี delta เพื่อจ่ายผลตอบแทนให้คุณในขณะที่ราคาวิ่ง
สิ่งหนึ่งที่การแปลค่าไม่สามารถแก้ไขได้คือเวลา Theta ของ call 763 อยู่ที่ประมาณ 3.50 ต่อวัน ซึ่งเทียบเท่ากับหนึ่งเซนต์ต่อนาทีในช่วงสองชั่วโมงสุดท้าย การเบรกที่หยุดชะงักไปสิบแท่งเทียนจะทำให้คุณเสียค่าพรีเมียม 0.40 ไปเกือบหนึ่งในสิบเพียงเพราะ theta เท่านั้น นี่คือเหตุผลว่าทำไมการอ่านการยอมรับราคา (acceptance read) จึงยังสำคัญแม้ว่าคุณจะเข้าสถานะไปแล้ว: การหยุดชะงักนั้นไม่เป็นไร แต่การรั่วไหล (leak) คือเหตุผลที่ควรออกจากสถานะก่อนจะถึงจุด stop
สัญญาสองฉบับ: ตาชั่งและ runner
สัญญาเดียวสามารถถูกหรือผิดได้เพียงอย่างเดียว สองสัญญาช่วยให้คุณถูกได้สองครั้งในรูปแบบที่ต่างกัน: ครั้งแรกที่เป้าหมายแรก ซึ่ง fake-out จะถูกกำจัดไป และครั้งที่สองใน runner ซึ่งการรัน no-test จะทำกำไร ทุกอย่างในส่วนนี้สมมติว่ามีอย่างน้อยสองสัญญา และขยายเป็นสี่หรือหกสัญญาได้ด้วยกฎเดียวกัน
การลดขนาดครั้งแรก (First scale): 50% ที่ 1R หรือเมื่อมีสัญญาณ pullback ครั้งแรก แล้วแต่อย่างใดจะถึงก่อน อัตรา 45% ของการเข้าถึง 1R ก่อนที่จะโดน stop จากการศึกษานั้นคือเหตุผลที่มีการลดขนาด เมื่อปิดสถานะครึ่งหนึ่งที่ 1R แล้ว อีกครึ่งที่เหลือสามารถตั้ง stop ไว้ที่ breakeven และการเทรดครั้งนั้นจะจบด้วยกำไร สัญญาณ pullback ที่ทำให้เกิดการลดขนาดเร็วขึ้นคือ signature เดียวกับที่ทำนายความล้มเหลวตอน break: ไส้เทียนด้านบนยาวเกินหนึ่งในสามของแท่งเทียน หรือแท่ง volume ที่ลดลงต่ำกว่าค่าเฉลี่ยของกล่อง หากคุณเห็นสิ่งนี้ก่อน 1R ให้ลดขนาดอยู่ดี เพราะตอนนี้ runner จะกลายเป็นความเสี่ยงที่เป็นศูนย์ (free)
Runner: เลื่อน stop ตามโครงสร้าง (structure) ไม่ใช่ตามจำนวนเงิน ย้าย stop ไว้ใต้แต่ละ M1 swing low เมื่อมันก่อตัวขึ้น หรือใต้ราคาปิดของแท่งเทียนที่มีเนื้อเทียนเต็มแท่งล่าสุด หรือใต้ 9 EMA เมื่อราคาปิด และเลือกวิธีใดวิธีหนึ่งก่อนที่คุณจะเข้าเทรด การ trail คือสิ่งที่สร้างกำไรให้คุณสำหรับ 29% ของการรันที่ไม่เคย retest และ 15% ของการ break ด้วย momentum-bar ที่เข้าถึง 3R และยังเป็นสิ่งที่ใช้สำหรับการอ่าน room: ในการ break แบบ open-air ให้ runner trail ไปจนกว่าจะโดน stop; หากมีกำแพงหนึ่งด้านอยู่ในระยะ runner จะมีเป้าหมายคงที่ที่กำแพงและไม่มีการ trail; หากอยู่ในกล่อง (boxed) จะไม่มี runner สถานะทั้งหมดจะเป็นการเทรดแบบ 1R และคุณควรใช้เพียงสัญญาเดียว
จุดทางคณิตศาสตร์สองประการที่เครื่องคำนวณแสดงให้เห็น ประการแรก ค่าคาดหวัง (expectancy) ของแผนนี้ค่อนข้างบางเมื่อใช้อัตราพื้นฐานจากการศึกษา และ runner คือสิ่งที่ทำให้มันยังเป็นบวก: จากการเทรด 763 calls สองสัญญาด้วย structural stop ด้านบน 45% ของการเทรดเข้าถึงการลดขนาด 1R, 15% เข้าถึง 3R และที่เหลือโดน stop ซึ่งหักลบแล้วจะได้กำไรประมาณ +1 ดอลลาร์ต่อการเทรดสองสัญญาก่อนหักค่าคอมมิชชัน หากนำ runner ออก ค่านี้จะเป็นลบ; แต่หากเพิ่มตัวกรองแท่งเทียน (bar filter) และตัวกรองระยะเงิน (dollar-room gate) ส่วนที่โดน stop จะลดลง นั่นคือข้อโต้แย้งทั้งหมดสำหรับการใช้สองสัญญาและการข้ามแท่งเทียนที่ไม่ดี สรุปได้ในตัวเลขเดียว ประการที่สอง stop ในรูปของ premium คือตัวเลขที่ใช้ในการกำหนดขนาด (size) ไม่ใช่ตัว premium เอง: 763 calls สองสัญญาที่ 0.40 ใช้เงินทุน 80 ดอลลาร์ แต่มีความเสี่ยงประมาณ 24 ดอลลาร์ที่ structural stop และเทรดเดอร์ที่กำหนดขนาดตาม 80 ดอลลาร์ จะเทรดด้วยขนาดเพียงหนึ่งในสามของที่แผนนี้อนุญาต
Tickers: เมื่อแผนเดิมจำเป็นต้องใช้สัญญาที่แตกต่างกัน
อัตราการวิ่ง (run rates) ของการศึกษานี้เกือบจะเหมือนกันในทั้งห้าชื่อ ตั้งแต่ 40% ใน IWM ถึง 46% ใน AAPL และโปรไฟล์ momentum-bar อยู่ที่ 52–62% ในแต่ละตัว กราฟไม่สนใจว่าจะเป็น ticker ตัวไหน แต่ options chain สนใจ และความแตกต่างจะอยู่ที่ spread, gamma และมูลค่าของการวิ่ง 1.5 ATR เมื่อเทียบกับสิ่งเหล่านั้น สำหรับการจัดอันดับ tickers สำหรับการ scalping ตามสภาพคล่องและหน้าต่างเวลาทั้งหมด โปรดดูที่ 0DTE Scalping Tickers; หมายเหตุด้านล่างนี้มีเพียงสิ่งที่ทำให้แผนการส่งคำสั่ง (execution plan) เปลี่ยนแปลงไป
| Ticker | สัญญาสำหรับแผนงาน | สิ่งที่แตกต่าง |
|---|---|---|
| SPY | 0DTE, 0.45–0.60 Δ, หนึ่ง strike จากด้านใดด้านหนึ่งของ ATM | Spread กว้างระดับ penny ใกล้ราคาตลาด (near the money); dollar room คือข้อจำกัดเพียงอย่างเดียว Dealer gamma สามารถขยายหรือกลับทิศทางของการทะลุ index ใกล้กับ call strikes ขนาดใหญ่ได้ |
| SPX | 0DTE, delta เดียวกัน; หนึ่งสัญญาเท่ากับสิบ SPY | "สองสัญญา" คือตำแหน่งที่ใหญ่กว่ามาก; ชำระด้วยเงินสด (cash-settled), ไม่มีการ assignment, spread กว้างกว่าในรูปดอลลาร์แต่ใกล้เคียงกันในรูปเปอร์เซ็นต์ แผนสองสัญญามักจะกลายเป็นแผนสัญญาเดียวโดยใช้การ scale 50% ด้วยการ rolling ไปเป็น spread |
| QQQ | 0DTE, 0.45–0.60 Δ | ATR ในรูปดอลลาร์ใหญ่กว่า SPY สำหรับ spread เดียวกัน: มี dollar room มากกว่า ดังนั้น afternoon boxes จึงยังสามารถเทรดได้นานกว่า |
| IWM | 1DTE หรือ weekly ที่ใกล้ที่สุด, 0.50 Δ | Spread อยู่ที่สองถึงสี่เซนต์บน premium ที่ถูกกว่า; 0DTE gamma นั้นรุนแรงสำหรับ fake-out ให้ใช้เวลาเพิ่มขึ้นอีกหนึ่งวันและยอมรับ delta ที่ช้าลง |
| TSLA | Weekly, 0.40–0.50 Δ | ATR ในรูปดอลลาร์นั้นมหาศาล; การวิ่ง 1.5 ATR ให้ผลตอบแทนแม้จะมี spread ถึงสิบเซนต์ structural stop ใน premium นั้นใหญ่กว่าในรูปดอลลาร์ ดังนั้นงบประมาณความเสี่ยงเท่าเดิมจึงหมายถึงจำนวนสัญญาน้อยลง |
| AAPL | Weekly, 0.45 Δ | อัตราการวิ่งสูงสุดในการศึกษาและแท่งเทียนที่สะอาดที่สุด; ATR มีขนาดเล็กในรูปดอลลาร์ ดังนั้น midday boxes จะไม่ผ่านการทดสอบ dollar-room เร็วกว่า TSLA |
Room checker: การอ่านก่อนเข้าเทรด
ตัวตรวจสอบด้านล่างนี้คือกฎของบทความในรูปแบบของรายการตรวจสอบ (checklist) โดยมีการถ่วงน้ำหนักตามวิธีที่การศึกษานี้ถ่วงน้ำหนักไว้: แถบคั่น (break bar) มีคะแนนส่วนใหญ่, ห้องดอลลาร์ (dollar room) มีคะแนนในบล็อกถัดมา, การยอมรับหลังการคั่นสามารถวีโต้ทุกอย่างได้ และรายการบริบท (context items) ถูกกำหนดให้มีน้ำหนักน้อยอย่างตั้งใจเนื่องจากมีการวัดผลเพียงสองจุดหรือน้อยกว่า บรรทัด "edge already tested five times" มีน้ำหนักเป็นศูนย์โดยเจตนา เพื่อไม่ให้ตัวตรวจสอบสอนกฎที่ข้อมูลปฏิเสธ
รูปแบบความล้มเหลว (Failure modes) เรียงตามลำดับความสูญเสียทางด้านการเงิน
การไล่ราคาในแท่งที่สาม การเข้าเทรดด้วยแท่งเทียนโมเมนตัมคือแท่งแรก เมื่อถึงแท่งที่สามที่พ้นขอบออกไป จุดเข้าเทรดจะอยู่สูงกว่าระดับนั้นถึงหนึ่ง ATR เต็มๆ, structural stop จะห่างออกไป 1.5 ATR และอัตรา 1R 45% ได้กลายเป็นโอกาส 45% ที่การเคลื่อนไหวในขณะนี้คือการวิ่งทั้งหมดของรอบ หากคุณพลาดแท่งแรก คำตอบจากผลการศึกษานี้คือให้ใช้ E3 limit ไม่ใช่การส่ง market order ในภายหลัง
การวาง Stop ไว้ที่ขอบ ค่ามัธยฐานของการ Break ที่ล้มเหลวจะปิดกลับเข้ามาด้านในภายในสองแท่ง และแท่งเทียนรอบๆ จะมีไส้เทียนทะลุเส้นออกไปก่อน การวาง stop ไว้ที่ขอบจะถูกไส้เทียนแตะในรายการเทรดที่จริงๆ แล้วควรจะถือต่อได้ การวาง stop ลึกเข้าไปด้านใน 0.15–0.30 ATR จะถูกแตะก็ต่อเมื่อมีการปิดแท่งเทียนที่มีนัยสำคัญเท่านั้น
การปิดทำกำไรทั้งหมดที่ 1R การสเกล 1R มีไว้เพื่อสนับสนุน runner การปิดทุกอย่างที่ 1R จะเปลี่ยนแผนที่มีค่าคาดหวังเป็นบวกด้วยอัตราการชนะ 45% ให้กลายเป็นแผนที่ต้องการอัตราการชนะถึง 50% และเป็นการทิ้งโอกาส 15% ของการ Break แบบแท่งโมเมนตัมที่สามารถไปถึง 3R
ไม่มี runner ในกล่อง หรือ runner พุ่งชนกำแพง การอ่านพื้นที่ (room read) คือกฎในการออกจากการเทรด การใช้ runner trailing เข้าหากำแพงที่อยู่ห่างออกไปหนึ่ง ATR คือการเทรดแบบ 1R ที่มีความ theta เพิ่มขึ้น ส่วนการใช้ runner ในพื้นที่เปิดโล่งพร้อมเป้าหมาย 1R ที่คงที่ คือการพลาด 3R
การเทรดแท่งเทียนที่ดีในตลาดที่นิ่งสนิท (dead tape) แท่งที่ Break อาจจะผ่านทุกบททดสอบ และการวิ่งของราคาอาจมาถึงตามกำหนดที่ 1.5 ATR แต่ก็ยังไม่สามารถชนะ spread ได้ เพราะ ATR ในรูปสกุลเงินดอลลาร์ลดลงครึ่งหนึ่งตั้งแต่เปิดตลาด นั่นคือช่วงบ่ายแบบ SPY และเส้น dollar-room ในตัว checker มีไว้เพื่อดักจับสิ่งนี้ก่อนที่แท่งเทียนจะแสดงผล
การข้ามแท่งเทียนที่ดีเพราะมองว่ากล่องดูไม่ถูกต้อง นี่คือภาพสะท้อนในทางตรงกันข้าม และหลังจากผลการศึกษานี้ถือเป็นความผิดพลาดที่มีราคาแพงกว่า ความสูงของกล่อง, ตำแหน่งของ range และเวลา ไม่ได้เปลี่ยนแต้มต่อ การปิดแท่งแบบเต็มตัวพร้อมโวลุ่มตอน 13:20 คือการเดิมพันแบบเดียวกับตอน 09:50
คำถามที่พบบ่อย
ทำไมการศึกษานี้ถึงวัดการวิ่ง (runs) เป็น ATR แทนที่จะเป็นดอลลาร์หรือเปอร์เซ็นต์?
เพราะ breakout ใน TSLA และ breakout ใน SPY ต้องถูกเปรียบเทียบในสเกลเดียวกัน และ ATR คือสเกลที่แผนภูมิใช้ สิ่งที่ต้องแลกมาจากการเลือกนี้คือผลกระทบด้านข้าง (sideways effect) ที่บทความอธิบายไว้พอดี: การวิ่ง 1.5 ATR คือเหตุการณ์เดียวกันบนแผนภูมิทั้งในช่วงเช้าและช่วงบ่าย แต่ไม่ใช่เหตุการณ์เดียวกันในออปชัน ให้วัดการตั้งค่า (setup) ใน ATR และกำหนดราคาเป็นดอลลาร์ อย่าสับสนระหว่างสองสิ่งนี้
ผลลัพธ์ที่ราบเรียบ (flat result) ของความสูงกล่อง หมายความว่าการบีบตัว (compression) ไม่สำคัญใช่หรือไม่?
หมายความว่าในการกำหนดค่าเชิงปฏิบัติการนี้ กล่องขนาด 20 แท่งที่วัดใน ATR การบีบตัวไม่ได้เปลี่ยนโอกาสในการเกิดการวิ่ง 1.5 ATR ใน 10 แท่งถัดไป กล่องแคบวิ่ง 44% และกล่องกว้างวิ่ง 41% ซึ่งเป็นความแตกต่างที่อยู่ภายในช่วงความเชื่อมั่น (confidence interval) การบีบตัวอาจมีความสำคัญในระยะยาวขึ้น หรือเมื่อวัดด้วยวิธีที่ต่างออกไป และมันยังคงสำคัญสำหรับระยะดอลลาร์ (dollar room) เพราะกล่องที่แคบมักจะมาพร้อมกับ ATR ที่เล็ก สิ่งที่มันไม่ได้ทำคือการอนุญาตให้คุณข้ามแท่งเทียนที่ดีไปได้
หาก 71% ของการวิ่ง retest ทำไมถึงไม่รอ retest เสมอ?
เพราะ 29% ที่ไม่ retest นั้นส่วนใหญ่เป็นจุดเบรกแบบ momentum-bar ซึ่งเป็นจุดที่อัตรา no-test สูงถึงหนึ่งในห้า และเพราะ retest จะเติมเต็มในหน้าต่างสองแท่งเดียวกันซึ่ง 70% ของการเบรกนั้นล้มเหลว การรอคือการแลกการโดนหลอก (fake-outs) กับการพลาดโอกาสในการวิ่ง แท่งเทียนจะบอกคุณว่าควรอยู่ฝั่งไหนของการแลกเปลี่ยนนั้น
ทำไมต้องใช้สองสัญญาแทนที่จะเป็นหนึ่งสัญญาที่ใหญ่กว่า?
สัญญาเดียวไม่สามารถปรับขนาด (scale) ได้ ค่าคาดหวัง (expectancy) ของแผนนี้มาจากการลดความเสี่ยงที่ 1R ในครึ่งหนึ่งของสถานะ และปล่อยให้อีกครึ่งหนึ่งวิ่งด้วย trailing stop เชิงโครงสร้าง หากมีสัญญาเดียว คุณต้องเลือกระหว่างผลลัพธ์ 1R 45% และผลลัพธ์ 3R 15% ก่อนที่คุณจะรู้ว่าคุณอยู่ในสถานการณ์ไหน สัญญาที่ถูกกว่าสองสัญญาที่ delta ต่ำกว่าเล็กน้อย ให้ผลลัพธ์ดีกว่าสัญญาแพงสัญญาเดียวสำหรับแผนนี้ เครื่องคำนวณแสดงให้เห็นถึงตัวเลขทางคณิตศาสตร์
structural stop ใน SPX แตกต่างกันอย่างไร?
มันคือจุดหยุดขาดทุน (stop) เดียวกันบนแผนภูมิเดียวกัน แต่สัญญา SPX หนึ่งสัญญามีมูลค่าสมมติ (notional) มากกว่าสัญญา SPY หนึ่งสัญญาถึงสิบเท่า ดังนั้นค่าพรีเมียมที่เสี่ยงต่อสัญญาจึงมากกว่าสิบเท่า และแผนสองสัญญามักจะเป็นหนึ่งสัญญาที่มีการ scale 50% โดยการ legging เข้าสู่ vertical แทนที่จะเป็นการขายครึ่งหนึ่ง Cash settlement จะกำจัด assignment risk ออกไป ซึ่งมีความสำคัญเมื่อถือ runner จนถึงนาทีสุดท้าย
แล้วการเข้าเทรดเมื่อเกิดการเบรกครั้งที่สอง (second-break entry) ล่ะ — มันใช้ได้จริงไหม?
ยังไม่ได้รับการพิสูจน์ ทฤษฎีนี้ต้องการให้การเบรกครั้งแรกถูกดูดซับโดยผู้ขาย limit ที่แนวเขตที่ทราบแน่ชัด และการศึกษาพบว่าไม่มีบทลงโทษสำหรับแนวเขตที่ทราบแน่ชัด มันยังคงเป็นวิธีที่สมเหตุสมผลในการเข้าสู่กล่องเดิมที่คุณถูก stop out ออกมา และควรปฏิบัติเหมือนเป็น E1 ในแท่งที่สองด้วยการทดสอบแบบเดียวกัน ไม่ใช่ในฐานะความได้เปรียบ (edge) แยกต่างหาก